Bị Cưỡng Chế Hóa Đơn Là Gì? Cách Xử Lý Năm 2026

Bị Cưỡng Chế Hóa Đơn Là Gì? Cách Xử Lý Năm 2026
31.10.2026
smartvas

Bị Cưỡng Chế Hóa Đơn Là Gì? Cách Xử Lý Năm 2026


Cưỡng chế hóa đơn là biện pháp cơ quan thuế áp dụng nhằm ngừng sử dụng hóa đơn đối với người nộp thuế thuộc trường hợp bị cưỡng chế.

Khi đó, doanh nghiệp không thể phát hành hóa đơn như bình thường và cần thực hiện các thủ tục theo quy định để tiếp tục kinh doanh hoặc khôi phục quyền sử dụng hóa đơn.
Bị cưỡng chế hóa đơn là gì cách xử lý 2026

1. Cưỡng chế hóa đơn là gì?

Cưỡng chế hóa đơn, hay cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn, là một trong những biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế. Các biện pháp cưỡng chế thuế có thể bao gồm:

  • Trích tiền hoặc phong tỏa tài khoản.
  • Khấu trừ một phần tiền lương, thu nhập.
  • Ngừng sử dụng hóa đơn.
  • Thu tiền, tài sản do bên thứ ba nắm giữ.
  • Kê biên, bán đấu giá tài sản.
  • Thu hồi giấy phép theo quy định.

2. Khi nào doanh nghiệp bị cưỡng chế hóa đơn?

Doanh nghiệp có thể bị ngừng sử dụng hóa đơn khi thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về thuế, chẳng hạn như còn nợ thuế và không thực hiện đầy đủ nghĩa vụ theo quy định. Khi bị cưỡng chế, doanh nghiệp cần lưu ý:

  • Quyền sử dụng hóa đơn có thể bị hạn chế theo quyết định của cơ quan thuế.
  • Việc cấp mã hóa đơn điện tử và đăng ký thay đổi thông tin sử dụng hóa đơn có thể bị ảnh hưởng.

Trường hợp có chi nhánh hoặc địa điểm kinh doanh, việc cưỡng chế được thực hiện theo quy định áp dụng cho từng đơn vị.

3. Bị cưỡng chế hóa đơn có xuất được hóa đơn không?

Doanh nghiệp không được xuất hóa đơn theo cách thông thường khi đang bị ngừng sử dụng hóa đơn. Tuy nhiên, doanh nghiệp có thể đề nghị cơ quan thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh nếu đáp ứng các điều kiện pháp luật quy định.

Doanh nghiệp cần liên hệ cơ quan thuế quản lý trực tiếp để xác định hồ sơ, nghĩa vụ tài chính và thủ tục cần thực hiện.

4. Cách xử lý khi bị cưỡng chế hóa đơn

Để xử lý tình trạng bị cưỡng chế hóa đơn, doanh nghiệp nên thực hiện các bước sau:

Bước 1: Kiểm tra nghĩa vụ thuế

Rà soát số tiền thuế còn nợ, thông báo và quyết định cưỡng chế của cơ quan thuế.

Bước 2: Thực hiện nghĩa vụ thuế

Nộp khoản thuế còn nợ và các khoản liên quan theo thông báo, đồng thời lưu giữ chứng từ nộp tiền.

Bước 3: Đề nghị cấp hóa đơn theo từng lần phát sinh nếu đủ điều kiện

Gửi văn bản đề nghị đến cơ quan thuế quản lý trực tiếp và thực hiện các yêu cầu theo quy định hiện hành.

Bước 4: Kiểm tra trạng thái hóa đơn

Theo dõi hệ thống hóa đơn điện tử. Nếu đã hoàn thành nghĩa vụ nhưng quyền sử dụng hóa đơn chưa được khôi phục, doanh nghiệp cần liên hệ cơ quan thuế để được kiểm tra.

5. Khi nào được khôi phục quyền sử dụng hóa đơn?

Doanh nghiệp được xem xét khôi phục quyền sử dụng hóa đơn khi quyết định cưỡng chế chấm dứt hiệu lực theo quy định. Sau khi hoàn thành nghĩa vụ thuế, doanh nghiệp nên:

  • Lưu chứng từ nộp thuế.
  • Kiểm tra trạng thái sử dụng hóa đơn điện tử.
  • Liên hệ cơ quan thuế nếu thông tin chưa được cập nhật.

6. Cách xử lý khi bị cưỡng chế nhầm

Nếu doanh nghiệp đã hoàn thành nghĩa vụ thuế nhưng vẫn bị cưỡng chế, cần:

  • Đối chiếu số tiền thuế còn nợ với chứng từ đã nộp.
  • Gửi văn bản đề nghị cơ quan thuế xem xét, kèm quyết định cưỡng chế và tài liệu chứng minh.
  • Theo dõi kết quả xử lý và kiểm tra lại trạng thái hóa đơn.
Lưu ý: Văn bản đề nghị nên có thông tin doanh nghiệp, mã số thuế, số quyết định cưỡng chế, lý do đề nghị xem xét và danh sách tài liệu đính kèm.

7. Câu hỏi thường gặp

Bị cưỡng chế hóa đơn có xuất được hóa đơn không?
Không thể xuất hóa đơn theo cách thông thường, nhưng có thể đề nghị cấp hóa đơn theo từng lần phát sinh nếu đủ điều kiện.
Nợ thuế bao nhiêu thì bị cưỡng chế?
Ngưỡng nợ thuế và điều kiện áp dụng phụ thuộc quy định pháp luật hiện hành cũng như tình trạng cụ thể của người nộp thuế.
Tự ý xuất hóa đơn khi đang bị cưỡng chế có sao không?
Việc sử dụng hóa đơn không đúng quy định có thể dẫn đến rủi ro pháp lý và bị xử lý vi phạm.
Khi nào doanh nghiệp được xuất hóa đơn bình thường trở lại?
Khi quyết định cưỡng chế chấm dứt hiệu lực và quyền sử dụng hóa đơn được khôi phục theo quy định.

8. Giải pháp hỗ trợ quản lý hóa đơn điện tử

Hóa Đơn Điện Tử Vi Na hỗ trợ doanh nghiệp quản lý hóa đơn điện tử tập trung với các tính năng như:

  • ✅ Tra cứu hóa đơn theo khách hàng, thời gian và trạng thái.
  • ✅ Hỗ trợ tạo hóa đơn bằng câu lệnh, hình ảnh hoặc dữ liệu đầu vào với AI Linda.
  • ✅ Theo dõi và kiểm soát thông tin hóa đơn trong quá trình sử dụng.

Sử dụng phần mềm quản lý hóa đơn phù hợp giúp doanh nghiệp giảm thao tác thủ công và nâng cao hiệu quả quản lý.

Kết luận

Khi bị cưỡng chế hóa đơn, doanh nghiệp cần kiểm tra nghĩa vụ thuế, thực hiện đúng thủ tục và phối hợp với cơ quan thuế để khôi phục quyền sử dụng hóa đơn theo quy định.

Lưu ý: Bài viết chỉ mang tính chất tham khảo, không thay thế văn bản pháp luật.

Dùng thử Hóa đơn điện tử VI NA – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Liên hệ để được tư vấn về phần mềm hóa đơn điện tử
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartvas.vn
Email: info@smartvas.vn
Facebook: https://www.facebook.com/hoadondientuvinaca
Tin tức liên quan
Những điểm mới về hóa đơn điện tử từ 01/6/2025.

Bổ sung đối tượng sử dụng hóa đơn điện tử từ máy tính tiền
Căn cứ theo khoản 8 Điều 1 [Nghị định 70/2025/NĐ-CP] sửa đổi, bổ sung Điều 11 [Nghị định 123/2020/NĐ-CP] về đối tượng áp dụng hóa đơn điện tử từ máy tính tiền bao gồm...

1. Hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1 Điều 51 có mức doanh thu hằng năm từ 01 tỷ đồng trở lên, khoản 2 Điều 90, khoản 3 Điều 91 Luật Quản lý thuế số 38/2019/QH14 và doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim, dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam) sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.

Hướng dẫn quyết toán thuế thu nhập cá nhân mới nhất năm 2026

Hồ sơ khai quyết toán thuế thu nhập cá nhân cho kỳ tính thuế năm 2025 (thực hiện năm 2026) với hai mốc thời hạn khác nhau tùy trường hợp ủy quyền hay tự quyết toán.

Thời hạn quyết toán thuế thu nhập cá nhân năm 2025

Quyết toán thuế thu nhập cá nhân (TNCN) là quá trình kê khai, xác nhận số thuế phải nộp hoặc được hoàn trong năm tính thuế với cơ quan thuế. 

Theo quy định, quyết toán thuế TNCN được thực hiện theo hai hình thức: cá nhân ủy quyền cho tổ chức trả thu nhập quyết toán thay hoặc cá nhân tự quyết toán trực tiếp với cơ quan thuế.

Căn cứ khoản 2 Điều 44 Luật Quản lý thuế 2019, thời hạn quyết toán thuế TNCN năm 2025 được quy định khác nhau tùy từng trường hợp.

Cụ thể, trường hợp cá nhân ủy quyền cho tổ chức thực hiện quyết toán thuế TNCN thay cho mình thì thời gian quyết toán thuế TNCN 2025 chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch, tức chậm nhất là ngày 31/3/2026.

Trường hợp cá nhân tự quyết toán thuế TNCN thì thời gian quyết toán thuế TNCN 2025 chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch, tức ngày 30/4/2026.

Người nộp thuế cần chú ý thời gian quyết toán thuế thu nhập cá nhân 2025 trong năm 2026 để nộp hồ sơ đúng hạn. 

Tuy nhiên, căn cứ theo Điều 86 Thông tư 80/2021 của Bộ Tài chính quy định trường hợp thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế trùng với ngày nghỉ theo quy định thì thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế được tính là ngày làm việc tiếp theo của ngày nghỉ đó theo quy định tại khoản 5 Điều 148 Bộ luật Dân sự 2015.

Theo đó, ngày 30/4/2026 là ngày nghỉ lễ liên tiếp với ngày nghỉ lễ 1/5/2026, do đó thời gian quyết toán thuế TNCN được kéo dài đến ngày 2/5/2026.

Do vậy, trường hợp cá nhân tự quyết toán thuế TNCN trực tiếp với cơ quan thuế, thời gian quyết toán thuế TNCN 2025 chậm nhất là ngày 2/5/2026.

Hồ sơ quyết toán thuế thu nhập cá nhân năm 2025

Hồ sơ khai quyết toán thuế TNCN 2026 cho kỳ tính thuế 2025 đối với cá nhân tự quyết toán thuế trực tiếp với cơ quan thuế, bao gồm:

- Tờ khai quyết toán thuế TNCN mẫu số 02/QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80/2021 của Bộ Tài chính (Thông tư 80).

- Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc mẫu số 02-1/BK-QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80.

- Bản sao (bản chụp từ bản chính) các chứng từ chứng minh số thuế đã khấu trừ, đã tạm nộp trong năm, số thuế đã nộp ở nước ngoài (nếu có). Trường hợp tổ chức trả thu nhập không cấp chứng từ khấu trừ thuế cho cá nhân do tổ chức trả thu nhập đã chấm dứt hoạt động thì cơ quan thuế căn cứ cơ sở dữ liệu của ngành thuế để xem xét xử lý hồ sơ quyết toán thuế cho cá nhân mà không bắt buộc phải có chứng từ khấu trừ thuế. 

Trường hợp tổ chức, cá nhân trả thu nhập sử dụng chứng từ khấu trừ thuế TNCN điện tử thì người nộp thuế sử dụng bản thể hiện của chứng từ khấu trừ thuế TNCN điện tử (bản giấy do người nộp thuế tự in chuyển đổi từ chứng từ khấu trừ thuế TNCN điện tử gốc do tổ chức, cá nhân trả thu nhập gửi cho người nộp thuế).

- Bản sao giấy chứng nhận khấu trừ thuế (ghi rõ đã nộp thuế theo tờ khai thuế thu nhập nào) do cơ quan trả thu nhập cấp hoặc bản sao chứng từ ngân hàng đối với số thuế đã nộp ở nước ngoài có xác nhận của người nộp thuế trong trường hợp theo quy định của luật pháp nước ngoài, cơ quan thuế nước ngoài không cấp giấy xác nhận số thuế đã nộp.

- Bản sao các hóa đơn chứng từ chứng minh khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học (nếu có).

- Tài liệu chứng minh về số tiền đã trả của đơn vị, tổ chức trả thu nhập ở nước ngoài trong trường hợp cá nhân nhận thu nhập từ các tổ chức quốc tế, Đại sứ quán, Lãnh sự quán và nhận thu nhập từ nước ngoài.

- Hồ sơ đăng ký người phụ thuộc (nếu tính giảm trừ cho người phụ thuộc tại thời điểm quyết toán thuế đối với người phụ thuộc chưa thực hiện đăng ký người phụ thuộc).

Đối với tổ chức, cá nhân trả thu nhập, hồ sơ quyết toán thuế TNCN gồm:

- Tờ khai quyết toán thuế thu nhập cá nhân mẫu số 05/QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80.

- Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần mẫu số 05-1/BK-QTT-TNCN, 05-2/BK-QTT-TNCN và 05-3/BK-QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80.

Trường hợp cá nhân thực hiện ủy quyền cho tổ chức trả thu nhập quyết toán thay thì cá nhân lập giấy ủy quyền quyết toán thuế TNCN kỳ tính thuế năm 2025 theo mẫu số 08/UQ-QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80.

(Nguồn: Vietnamnet.vn, cập nhật 09/01/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Chính thức: Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm, áp dụng từ 1/1/2026

(Chinhphu.vn) - Chính phủ ban hành Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp. Nghị định này có hiệu lực thi hành từ ngày 01/01/2026.

Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm

Điều 1 Nghị định số 141/2026/NĐ-CP đã sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP ngày 05 tháng 3 năm 2026 của Chính phủ về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Cụ thể:

Sửa đổi cụm từ "500 triệu đồng" thành "01 tỷ đồng" tại Điều 3 (thuế giá trị gia tăng), Điều 4 (thuế thu nhập cá nhân), khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 Nghị định số 68/2026/NĐ-CP.

Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 01 tỷ đồng trở xuống mà đã kê khai nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo quy định tại Nghị định số 68/2026/NĐ-CP thì được xử lý tiền thuế đã nộp theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.

Bộ Tài chính cho biết, việc áp dụng mức doanh thu năm không phải nộp thuế thu nhập cá nhân của hộ, cá nhân kinh doanh lên 01 tỷ đồng/năm đồng thời nâng mức doanh thu không chịu thuế giá trị gia tăng của hộ, cá nhân kinh doanh lên 01 tỷ đồng/năm thống nhất với quy định hộ kinh doanh, cá nhân kinh doanh có mức doanh thu hằng năm từ 01 tỷ đồng trở lên sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.

Theo số liệu tính toán của cơ quan thuế, hiện nay, số hộ, cá nhân có doanh thu dưới 01 tỷ đồng là khoảng 2.556.042 hộ, cá nhân. Với quy định mới này thì dự kiến số giảm thu ngân sách nhà nước là khoảng 16.650 tỷ đồng so với năm 2025 (thu theo chế độ thuế khoán và mức ngưỡng doanh thu không phải nộp thuế là 100 triệu đồng/năm) và giảm khoảng 4.850 tỷ đồng so với chính sách hiện hành đã điều chỉnh ngưỡng doanh thu miễn thuế lên 500 triệu/năm.

Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn điện tử

Nghị định số 141/2026/NĐ-CP cũng sửa đổi, bổ sung khoản 5 Điều 8 Nghị định số 68/2026/NĐ-CP (sử dụng hóa đơn điện tử) như sau:

Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.

Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.

Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.

Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử) nhưng trong năm tính thuế có doanh thu trên 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.

Ngưỡng thu nhập được miễn thuế của doanh nghiệp là 01 tỷ đồng/năm

Nghị định số 141/2026/NĐ-CP bổ sung khoản 15 Điều 4 Nghị định số 320/2025/NĐ-CP về thu nhập được miễn thuế thu nhập doanh nghiệp.

Theo đó, miễn thuế thu nhập doanh nghiệp đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống, cụ thể như sau:

Tổng doanh thu năm làm căn cứ xác định doanh nghiệp thuộc đối tượng được miễn thuế thu nhập doanh nghiệp là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác trên Phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp của kỳ tính thuế năm trước liền kề.

Trường hợp doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng thì tổng doanh thu kỳ tính thuế năm trước liền kề được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế đó chia cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế nhân với 12 tháng. Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng.

Trường hợp doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ tính thuế không quá 01 tỷ đồng thì doanh nghiệp không phải tạm nộp thuế thu nhập doanh nghiệp. Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt mức 01 tỷ đồng thì doanh nghiệp thực hiện kê khai, quyết toán thuế thu nhập doanh nghiệp theo quy định và không phải tính tiền chậm nộp.

Quy định miễn thuế không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện miễn thuế quy định tại khoản này.

Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp doanh nghiệp đã tạm nộp thuế thu nhập doanh nghiệp quý I năm 2026 mà doanh nghiệp dự kiến tổng doanh thu trong kỳ tính thuế từ 01 tỷ đồng trở xuống thì không phải tạm nộp thuế thu nhập các quý tiếp theo, được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.

Trường hợp kỳ tính thuế năm 2025 có thời điểm kết thúc sau ngày 01 tháng 01 năm 2026 mà doanh nghiệp đáp ứng điều kiện quy định trên thì được miễn thuế thu nhập doanh nghiệp cho thời gian tính từ ngày 01 tháng 01 năm 2026 đến hết kỳ tính thuế năm 2025. Số thuế thu nhập doanh nghiệp được miễn thuế của kỳ tính thuế năm 2025 quy định tại khoản này bằng tổng số thuế thu nhập doanh nghiệp phải nộp của năm 2025 chia cho 12 tháng (hoặc số tháng thực hoạt động của kỳ tính thuế năm 2025 đối với trường hợp doanh nghiệp thành lập mới trong năm 2025) và nhân với số tháng của kỳ tính thuế năm 2025 thuộc năm dương lịch 2026. Từ kỳ tính thuế năm 2026 thực hiện theo quy định tại Điều 2 Nghị định này.

Theo Bộ Tài chính, để đồng bộ với ngưỡng doanh thu không phải nộp thuế của hộ, cá nhân kinh doanh thì ngưỡng thu nhập được miễn thuế của doanh nghiệp nhỏ là 01 tỷ đồng/năm, qua đó đảm bảo công bằng trong chính sách, giúp cho người nộp thuế lựa chọn mô hình kinh doanh phù hợp, góp phần khuyến khích các hộ kinh doanh chuyển đổi lên mô hình doanh nghiệp với chế độ quản trị chuyên nghiệp và có nhiều điều kiện để nâng cao hơn nữa quy mô, hiệu quả kinh doanh. Quy định này cũng nhằm thể chế hóa Nghị quyết số 68-NQ/TW, trong đó đặt ra mục tiêu đến năm 2030 phấn đấu có 2 triệu doanh nghiệp hoạt động trong nền kinh tế, 20 doanh nghiệp hoạt động/nghìn dân.

Theo tính toán của Bộ Tài chính, với quy định miễn thuế thu nhập doanh nghiệp đối với doanh nghiệp có tổng doanh thu không quá 01 tỷ đồng/năm thì số thuế thu nhập doanh nghiệp được miễn là khoảng 2.164 tỷ đồng và số lượng doanh nghiệp được miễn khoảng 235.800 doanh nghiệp.

(Nguồn tham khảo: Báo điện tử chính phủ, cập nhật 06/05/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Dùng thử Hóa Đơn Vi Na – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay : https://smartsign.com.vn/san-pham/phan-mem-ban-hang/

Đội ngũ chuyên gia của Vi Na sẵn sàng hỗ trợ cài đặt và hướng dẫn sử dụng chi tiết.

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 19006676 (1000 đ/phút).
Zalo bán hàng/hỗ trợ : 0355.696.676

Cách tính thuế GTGT, thuế TNCN cho hộ kinh doanh 2026 theo Quyết định 3389 khi bỏ thuế khoán.

Ngày 06/10/2025, Bộ Tài chính ban hành Quyết định 3389/QĐ-BTC phê duyệt đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán

Ngày 17/5/2025, Quốc hội thông qua Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.

Nghị quyết 198/2025/QH15 nêu rõ, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01/01/2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế. 

Trước đó, tại Nghị quyết 68-NQ/TW ngày 04/5/2025 của Bộ Chính trị về phát triển kinh tế tư nhân. Bộ Chính trị yêu cầu tập trung quán triệt, thực hiện quyết liệt, đồng bộ, hiệu quả các nội dung. 

Đáng chú ý, tại nhiệm vụ hỗ trợ thực chất, hiệu quả doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh, Bộ Chính trị yêu cầu xóa bỏ hình thức thuế khoán đối với hộ kinh doanh chậm nhất trong năm 2026.

Đồng thời, tại Quyết định 3389/QĐ-BTC cũng nêu rõ mục tiêu cụ thể cần thực hiện trong thời gian sắp tới là đảm bảo hộ kinh doanh áp dụng phương pháp tự khai, tự nộp thuế từ ngày 01/01/2026.

Như vậy, kể từ ngày 01/01/2026, sẽ bỏ thuế khoán đối với hộ kinh doanh, cá nhân kinh doanh.

Theo đó, tại Bảng 2 mô hình quản lý thuế với hộ, cá nhân kinh doanh ban hành kèm theo Quyết định 3389/QĐ-BTC hướng dẫn cách tính thuế hộ kinh doanh 2026 khi bỏ thuế khoán sang kê khai như sau: 


Bỏ thuế khoán: Căn cứ tính thuế đối với hộ kinh doanh thế nào?

Theo Điều 10 Thông tư 40/2021/TT-BTC thì dù có bỏ thuế khoán thì căn cứ tính thuế đối với hộ kinh doanh, cá nhân kinh doanh vẫn dựa trên doanh thu tính thuế và tỷ lệ thuế tính trên doanh thu. Cụ thể: 

- Doanh thu tính thuế

Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, bao gồm cả các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền; các khoản trợ giá, phụ thu, phụ trội, phí thu thêm được hưởng theo quy định; các khoản bồi thường vi phạm hợp đồng, bồi thường khác (chỉ tính vào doanh thu tính thuế TNCN); doanh thu khác mà hộ kinh doanh, cá nhân kinh doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền.

- Tỷ lệ thuế tính trên doanh thu

+ Tỷ lệ thuế tính trên doanh thu gồm tỷ lệ thuế GTGT và tỷ lệ thuế TNCN áp dụng chi tiết đối với từng lĩnh vực, ngành nghề theo hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư 40/2021/TT-BTC.

+ Trường hợp hộ kinh doanh, cá nhân kinh doanh hoạt động nhiều lĩnh vực, ngành nghề thì hộ kinh doanh, cá nhân kinh doanh thực hiện khai và tính thuế theo tỷ lệ thuế tính trên doanh thu áp dụng đối với từng lĩnh vực, ngành nghề. 

Trường hợp hộ kinh doanh, cá nhân kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề hoặc xác định không phù hợp với thực tế kinh doanh thì cơ quan thuế thực hiện ấn định doanh thu tính thuế của từng lĩnh vực, ngành nghề theo quy định của pháp luật về quản lý thuế.( Nguồn : thuvienphapluat.vn)

Dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP về thời điểm lập hóa đơn

1. Dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP về thời điểm lập hóa đơn

Ngày 05/02/2026, Bộ Tài chính đã có văn bản xin ý kiến dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP (đã được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP) về thời điểm lập hóa đơn (sau đây gọi là dự thảo Nghị định).

Dưới đây là nội dung của Dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP, quý khách hàng có thể tham khảo:

Điều 1. Sửa đổi, bổ sung Điều 9 của Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 quy định về hóa đơn, chứng từ đã được sửa đổi, bổ sung một số điều bởi Nghị định số 70/2025/NĐ-CP ngày 20 tháng 3 năm 2025 của Chính phủ

  1. Bổ sung điểm s vào sau điểm r khoản 4 Điều 9 như sau:

“s) Trường hợp cung cấp dịch vụ ngân hàng, chứng khoán, bảo hiểm, dịch vụ chuyển tiền qua ví điện tử, dịch vụ ngừng và cấp điện trở lại của đơn vị phân phối điện, và dịch vụ trông giữ xe, hoạt động chiếu phim, dịch vụ thương mại điện tử (bao gồm dịch vụ thương mại điện tử và các hoạt động bưu chính, vận chuyển trực tiếp cho sàn thương mại điện tử) có hệ thống phần mềm kiểm soát, quản lý chi tiết từng giao dịch cho người mua là cá nhân không kinh doanh, thì đơn vị được lập hóa đơn tổng cuối ngày hoặc cuối tháng, căn cứ dữ liệu chi tiết tại hệ thống quản lý của đơn vị.

Đối với kinh doanh vận tải hành khách công cộng bằng xe buýt, kinh doanh vận tải hành khách bằng xe taxi có sử dụng phần mềm tính tiền cho người mua là cá nhân không kinh doanh theo quy định của Luật Đường bộ có đầy đủ các thông tin của chuyến đi gồm: tên đơn vị kinh doanh vận tải, biển kiểm soát phương tiện vận tải, hành trình (điểm đi- điểm đến), cự ly chuyến đi (tính theo km), tổng số tiền hành khách phải trả thì cuối ngày đơn vị lập hóa đơn tổng cho người mua là cá nhân không kinh doanh căn cứ dữ liệu chi tiết tại hệ thống quản lý của đơn vị.

Đơn vị cung cấp dịch vụ chịu trách nhiệm về tính chính xác, đồng thời cung cấp bảng tổng hợp chi tiết khi cơ quan nhà nước có yêu cầu. Trường hợp khách hàng yêu cầu hóa đơn theo từng giao dịch, đơn vị phải lập hóa đơn giao cho khách hàng theo từng giao dịch.”

Điều 2. Điều khoản thi hành

  1. Nghị định này có hiệu lực kể từ ngày ký ban hành.
  2. Trường hợp các tổ chức, doanh nghiệp quy định tại Điều 1 chưa đáp ứng điều kiện về công nghệ thông tin lập hóa đơn, chứng từ theo Nghị định số 70/2025/NĐ-CP thì thực hiện lập hóa đơn, chứng từ theo quy định tại Nghị định này từ thời điểm Nghị định số 70/2025/NĐ-CP có hiệu lực thi hành.

2. Thời điểm xuất hóa đơn khi bán hàng hóa, cung cấp dịch vụ năm 2026

STT

Trường hợp

Thời điểm xuất  hóa đơn

1

Bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia)

Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phân biệt đã thu tiền hay chưa

2

Xuất khẩu hàng hóa (kể cả gia công xuất khẩu)

Do người bán xác định nhưng chậm nhất là ngày làm việc tiếp theo kể từ ngày thông quan

3

Cung cấp dịch vụ

Thời điểm hoàn thành dịch vụ, không phân biệt đã thu tiền hay chưa

4

Cung cấp dịch vụ có thu tiền trước/trong khi cung cấp

Thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc hoặc tạm ứng để đảm bảo thực hiện hợp đồng cung cấp các dịch vụ: Kế toán, kiểm toán, tư vấn tài chính, thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng)

5

Giao hàng nhiều lần/bàn giao từng hạng mục, công đoạn

Mỗi lần giao hàng/bàn giao đều phải lập hóa đơn tương ứng

6

Bán hàng, cung cấp dịch vụ số lượng lớn, phát sinh thường xuyên (điện, logistics, viễn thông, truyền hình, TMĐT…)

Thời điểm hoàn thành đối soát dữ liệu, chậm nhất ngày 7 của tháng sau hoặc 7 ngày kể từ ngày kết thúc kỳ quy ước

7

Dịch vụ viễn thông, CNTT phải đối soát dữ liệu kết nối

Thời điểm hoàn thành đối soát, chậm nhất 2 tháng kể từ tháng phát sinh cước

8

Viễn thông bán thẻ trả trước, khách không lấy hóa đơn hoặc không cung cấp tên, địa chỉ, mã số thuế

Cuối mỗi ngày hoặc định kỳ trong tháng lập 01 hóa đơn tổng

9

Xây dựng, lắp đặt

Thời điểm nghiệm thu, bàn giao khối lượng, hạng mục hoàn thành

10

Kinh doanh bất động sản  chưa chuyển giao quyền sở hữu, quyền sử dụng

Thời điểm thu tiền theo tiến độ hoặc theo thỏa thuận trong hợp đồng

11

Kinh doanh bất động sản  đã chuyển giao quyền sở hữu, quyền sử dụng

Thời điểm chuyển giao quyền sở hữu/quyền sử dụng

12

Dịch vụ vận tải hàng không mua qua website/TMĐT

Chậm nhất 05 ngày kể từ ngày chứng từ dịch vụ được xuất

13

Khai thác, chế biến dầu thô

Thời điểm xác định giá bán chính thức

14

Bán khí thiên nhiên, khí đồng hành, khí than qua đường ống

Thời điểm xác định khối lượng giao trong tháng, chậm nhất ngày cuối hạn kê khai thuế

15

Bán điện của công ty phát điện

Theo thời điểm đối soát thanh toán, chậm nhất ngày cuối hạn kê khai thuế tháng

16

Bán xăng dầu tại cửa hàng bán lẻ

Thời điểm kết thúc từng lần bán

17

Vận tải hàng không, bảo hiểm qua đại lý

Thời điểm hoàn thành đối soát, chậm nhất ngày 10 tháng sau

18

Hoạt động cho vay

Theo kỳ hạn thu lãi; nếu chưa thu được thì lập hóa đơn khi thu được lãi

19

Đại lý đổi ngoại tệ, cung ứng dịch vụ nhận và chi, trả ngoại tệ của tổ chức kinh tế của tổ chức tín dụng

Thời điểm đổi ngoại tệ/hoàn thành dịch vụ

20

Taxi sử dụng phần mềm tính tiền

Thời điểm kết thúc chuyến đi

21

Cơ sở khám chữa bệnh có phần mềm quản lý

Cuối ngày lập hóa đơn tổng; nếu khách yêu cầu thì lập ngay từng giao dịch

22

Thu phí đường bộ điện tử không dừng

Ngày xe qua trạm; được lập định kỳ chậm nhất cuối tháng

23

Kinh doanh bảo hiểm

Thời điểm ghi nhận doanh thu bảo hiểm

24

Vé xổ số truyền thống, xổ sổ biết kết quả ngay

Sau khi thu hồi vé không tiêu thụ, chậm nhất trước kỳ mở thưởng tiếp theo

25

Casino, trò chơi điện tử có thưởng

Chậm nhất 01 ngày kể từ thời điểm kết thúc ngày xác định doanh thu

(Căn cứ Điều 9 Nghị định 123/2020/NĐ-CP (được sửa đổi bổ sung bởi khoản 6 Điều 1, khoản 4 Điều 2 Nghị định 70/2025/NĐ-CP)

(Nguồn: Thư viện pháp luật, cập nhật 11/02/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Ngành Thuế hướng dẫn hộ kinh doanh thực hiện thuế kê khai (Hôi thảo ngành thuế 15.01.2026)

Ngành Thuế hướng dẫn hộ kinh doanh thực hiện thuế kê khai: Đẩy mạnh ứng dụng công nghệ số

Hội thảo ngành Thuế hướng dẫn hộ kinh doanh kê khai thuế điện tử, nhấn mạnh vai trò công nghệ, chữ ký số trong quá trình thực hiện nghĩa vụ thuế.

Hội thảo ngành Thuế đồng hành cùng hộ kinh doanh trong kê khai thuế điện tử

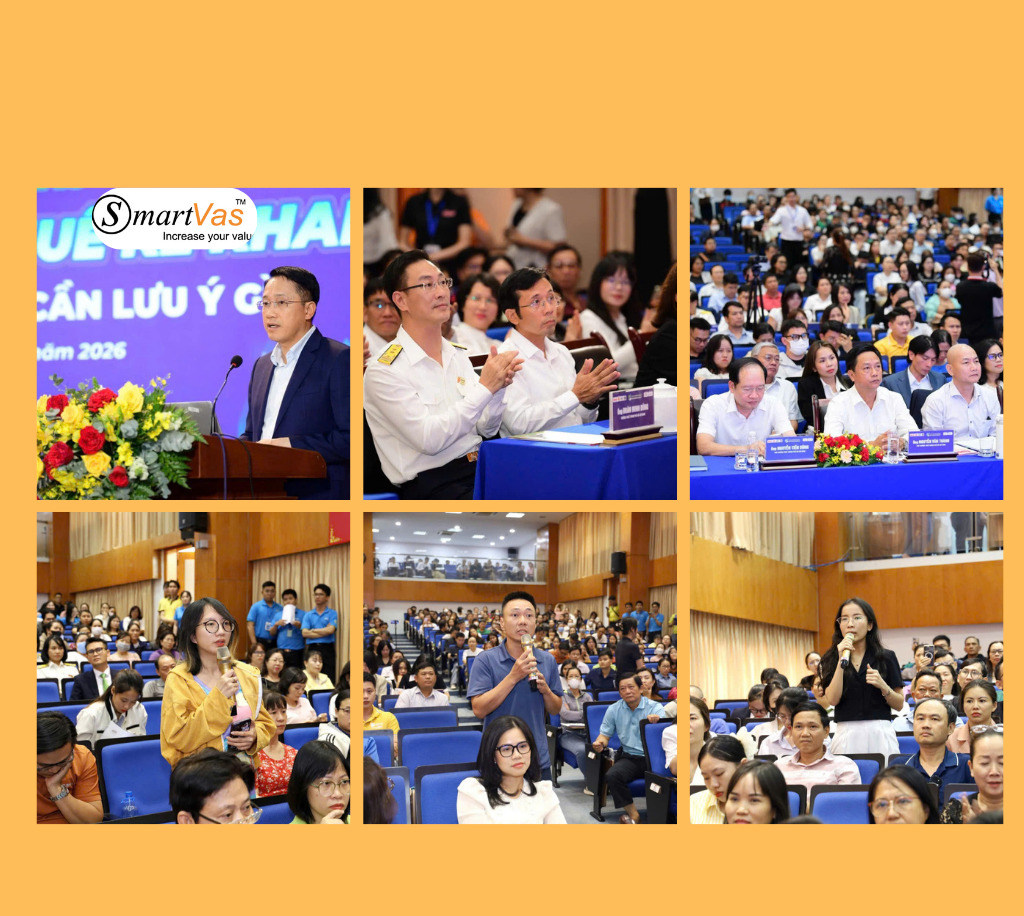
Chiều ngày 15/01/2026, tại Hội trường Cục Thuế TP. Hồ Chí Minh, hội thảo với chủ đề “Thực hiện thuế kê khai: Hộ kinh doanh cần lưu ý gì?” đã được tổ chức, nhằm hỗ trợ các hộ kinh doanh tiếp cận và thực hiện kê khai thuế theo phương thức điện tử, phù hợp với lộ trình chuyển đổi số của ngành Thuế.


Hội thảo thu hút hơn 300 đại biểu tham dự trực tiếp, gồm đại diện hộ kinh doanh, tiểu thương, cơ quan quản lý nhà nước, chuyên gia thuế, ngân hàng và các đơn vị cung cấp giải pháp công nghệ, phần mềm và chữ ký số. Chương trình đồng thời được truyền hình trực tuyến đến 34 tỉnh, thành phố trên cả nước.

Ngành Thuế tiếp thu ý kiến, công khai phản hồi trên các kênh chính thức

Đại diện lãnh đạo Cục Thuế cho biết, các ý kiến, kiến nghị của người dân tại hội thảo đã được ghi nhận đầy đủ và sẽ được phản hồi công khai trên website Báo Tuổi Trẻ cũng như các kênh thông tin chính thức của cơ quan Thuế.

Đây là bước quan trọng nhằm tăng cường minh bạch thông tin, đồng thời giúp hộ kinh doanh hiểu rõ quy trình kê khai thuế điện tử, sử dụng phần mềm và chữ ký số một cách thuận tiện, đúng quy định.

Tăng cường hỗ trợ để hộ kinh doanh không gặp vướng mắc khi kê khai

Từ những nội dung trao đổi tại hội thảo, ngành Thuế sẽ tiến hành rà soát, đánh giá lại công tác triển khai và hỗ trợ hộ kinh doanh, với mục tiêu khi bước vào kỳ kê khai chính thức, không còn phát sinh khó khăn trong quá trình thực hiện.

Lãnh đạo Cục Thuế khẳng định, ngành Thuế đang nỗ lực tối đa để hộ kinh doanh yên tâm thực hiện nghĩa vụ thuế, đảm bảo hoạt động kinh doanh diễn ra ổn định, đúng pháp luật.

Ứng dụng chữ ký số – giải pháp quan trọng trong kê khai thuế điện tử

Ngành Thuế cũng đề nghị 34 Cục Thuế tỉnh, thành phố và hơn 350 đơn vị thuế cơ sở tiếp tục đồng hành, hỗ trợ người dân, đặc biệt là các vướng mắc liên quan đến ứng dụng công nghệ, phần mềm kế toán và chữ ký số trong kê khai thuế.

Đối với các nội dung thuộc chính sách thuế, lãnh đạo ngành khẳng định đã chuẩn bị đầy đủ cơ chế, quy định và hướng dẫn, đồng thời mong muốn người dân yên tâm khi thực hiện kê khai thuế điện tử với sự đồng hành của cơ quan Thuế và các đơn vị cung cấp giải pháp số uy tín.

Chữ ký số Vi Na – Đồng hành cùng hộ kinh doanh trong chuyển đổi số thuế

Trong bối cảnh ngành Thuế đẩy mạnh kê khai thuế điện tử, chữ ký số là công cụ không thể thiếu giúp hộ kinh doanh thực hiện:

  • Kê khai thuế online nhanh chóng
  • Ký nộp hồ sơ thuế mọi lúc, mọi nơi
  • Đảm bảo tính pháp lý và an toàn dữ liệu

Công ty Cổ phần Chữ ký số Vi Na cam kết đồng hành cùng hộ kinh doanh, doanh nghiệp trong quá trình chuyển đổi số – kê khai thuế điện tử – tuân thủ quy định của ngành Thuế.

👉 Liên hệ Chữ ký số Vi Na: https://www.smartsign.com.vn/ để được tư vấn và hỗ trợ sử dụng chữ ký số nhanh chóng, đúng chuẩn pháp luật.

Nguồn tham khảo: Cục Thuế TP. Hồ Chí Minh, cập nhật 22/01/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

6 bước đơn gian thực hiện sinh trắc học hóa đơn điện tử

Xác Thực Sinh Trắc Học Tờ Khai Hóa Đơn Điện Tử Trên eTax Mobile – Hướng Dẫn 6 Bước Chi Tiết
 

Việc xác thực sinh trắc học tờ khai thay đổi thông tin/ đăng ký mới sử dụng hóa đơn điện tử trên eTax Mobile vô cùng đơn giản chỉ với 6 bước. Tuy nhiên để việc xác thực được nhanh chóng và thành công ngay lần đầu, người nộp thuế cần hiểu rõ quy định và chuẩn bị đầy đủ thông tin và thiết bị. Xem bài viết tại Hóa đơn điện tử VI NA dưới đây để hiểu rõ hơn.

1. Chi tiết quy định xác thực sinh trắc học hóa đơn điện tử

Xác thực sinh trắc học là một trong hai phương thức xác thực chính (cùng với OTP) dành cho người đại diện pháp luật khi nộp tờ khai chờ xác thực.

Đối tượng áp dụng xác thực

Hệ thống sẽ hiển thị tờ khai chờ xác thực sinh trắc học đối với các trường hợp sau:

  • Đại diện tổ chức (Kê khai trực tiếp tờ khai trên eTax Mobile hoặc TTHC)
  • Đại diện hộ kinh doanh (Kê khai trực tiếp tờ khai trên eTax Mobile hoặc TTHC)
  • Đại diện tổ chức (Kê khai tờ khai từ TVAN)

Quy định về thời hạn xác thực

  • Trong thời hạn: Hệ thống hiển thị nút Sinh trắc học (hoặc Xác thực OTP) và nút Hủy để người dùng thực hiện.
  • Quá thời hạn: Thời hạn xác thực là 1 ngày làm việc kể từ ngày người dùng nhận được email thông báo có hồ sơ cần xác thực. Nếu quá hạn, hệ thống sẽ gửi email thông báo quá hạn cho người dùng và thông báo cho hệ thống HĐĐT.

Xem thêm: Thông báo về việc triển khai xác thực sinh trắc học tờ khai đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử của Cục Thuế

2. Chuẩn bị trước khi thực hiện

Để quá trình xác thực sinh trắc học cho tờ khai đăng ký hoặc thay đổi thông tin sử dụng hóa đơn điện tử trên ứng dụng eTax Mobile diễn ra thuận lợi, người nộp thuế (NNT) cần thực hiện các bước chuẩn bị sau:

Bước 1: Đăng nhập vào ứng dụng eTax Mobile

Người đại diện pháp luật cần đăng nhập vào ứng dụng theo một trong hai trường hợp sau:

Trường hợp 1: Sử dụng tài khoản VNeID mức độ 2

  • Tại màn hình đăng nhập, chọn "Đăng nhập bằng tài khoản Định danh điện tử".
  • Chọn loại tài khoản là "Cá nhân" (lưu ý cần chọn đúng loại tài khoản để truy cập).
  • Thực hiện các bước xác nhận chia sẻ thông tin từ VNeID sang ứng dụng Thuế điện tử bằng cách tích chọn đồng ý với các điều khoản và nhấn "Xác nhận chia sẻ".
  • Nhập passcode để hoàn tất đăng nhập và truy cập vào các chức năng liên quan đến Hóa đơn điện tử.

Trường hợp 2: Sử dụng Mã số thuế (MST) và mật khẩu do Cơ quan Thuế cấp

  • Áp dụng đối với Người nộp thuế (NNT) đã có CCCD.
  • Nhập MST là số CCCD (12 số) thay cho MST 10 số trước đó.
  • Nhập mật khẩu tương ứng và nhấn "Đăng nhập".

Bước 2: Kiểm tra trạng thái tờ khai

Sau khi đăng nhập thành công, NNT truy cập vào chức năng "Hóa đơn điện tử" và chọn "Tờ khai chờ xác thực". Hệ thống sẽ chỉ hiển thị tờ khai đối với các đối tượng là đại diện tổ chức hoặc hộ kinh doanh đã thực hiện kê khai trực tiếp trên eTax Mobile, cổng TTHC hoặc qua TVAN.

Bước 3: Đảm bảo các điều kiện kỹ thuật và thông tin

Trong quá trình thực hiện sinh trắc học, người nộp thuế nên đảm bảo tốt các điều kiện kỹ thuật sau:

  • Thiết bị: Điện thoại cần có tính năng quét khuôn mặt và đã cài đặt ứng dụng eTax Mobile phiên bản mới nhất.
  • Thông tin xác thực: Chuẩn bị sẵn mã passcode của ứng dụng eTax Mobile vì mã này sẽ được yêu cầu nhập trong quá trình xác nhận chia sẻ thông tin ảnh khuôn mặt.
  • Kết nối: Đảm bảo kết nối mạng ổn định trong suốt quá trình xác thực sinh trắc học.
  • Môi trường: Khi thực hiện quét khuôn mặt, nên chọn nơi có đủ ánh sáng, không đeo kính râm hoặc khẩu trang để hệ thống đối soát khớp dữ liệu với Bộ Công an.

3. Chi tiết các bước xác thực sinh trắc học tờ khai hóa đơn điện tử trên eTax Mobile

Dưới đây là chi tiết các bước thực hiện xác thực sinh trắc học cho tờ khai đăng ký hoặc thay đổi thông tin sử dụng hóa đơn điện tử trên ứng dụng eTax Mobile:

Bước 1: Truy cập danh sách tờ khai chờ xác thực

Tại màn hình chính sau khi đăng nhập, bạn chọn chức năng "Hóa đơn điện tử". Sau đó chọn mục "Tờ khai chờ xác thực sinh trắc học". Hệ thống sẽ hiển thị danh sách các tờ khai cần xác thực. Người dùng nhấn vào tờ khai muốn thực hiện.

Bước 2: Khởi động quy trình xác thực

Nhấn nút "Sinh trắc học" tại màn hình chi tiết tờ khai. Lúc này bạn sẽ nhận được thông báo về việc xác nhận xác thực ảnh khuôn mặt để đối soát với dữ liệu tại Bộ Công an.

Bước 3: Xác nhận chia sẻ thông tin

Người dùng đọc kỹ các điều khoản về quyền và nghĩa vụ của chủ thể dữ liệu và tích chọn vào ô: "Tôi đã đọc và hiểu rõ nội dung mục đích… và đồng ý với các nội dung này". Nhấn nút Xác nhận chia sẻ.

Bước 4: Nhập mã Passcode

Hệ thống yêu cầu nhập mã Passcode (mã bảo mật gồm 6 số mà bạn đã thiết lập cho ứng dụng eTax Mobile). Sau khi nhập đúng, hệ thống sẽ chuyển sang màn hình hướng dẫn quét khuôn mặt.

Bước 5: Thực hiện quét khuôn mặt (AI Scanning)

Để việc quét khuôn mặt được diễn ra suôn sẻ, bạn cần giữ điện thoại thẳng trước mặt, đảm bảo đủ ánh sáng. Thực hiện theo các chỉ dẫn trên màn hình (ví dụ: quay trái, quay phải, nhìn thẳng, mỉm cười hoặc nháy mắt). Hệ thống sẽ tự động chụp và gửi dữ liệu đi đối soát.

Bước 6: Nhận kết quả và gửi tờ khai

Trong trường hợp xác thực không thành công, hệ thống sẽ báo lỗi và bạn sẽ cần xác thực lại. Trường hợp thành công, hệ thống sẽ hiển thị thông báo "Xác thực sinh trắc học thành công". Người dùng chỉ cần nhấn nút Gửi tờ khai để hoàn tất quy trình gửi mẫu 01/ĐKTĐ-HĐĐT đến cơ quan thuế.

4. Một số lưu ý quan trọng khi thực hiện

Khi thực hiện việc xác thực sinh trắc học tờ khai hóa đơn điện tử trên eTax Mobile, người nộp thuế cần nắm bắt một số lưu ý quan trọng như sau:

Nhớ thời hạn kê khai: Bạn chỉ có 01 ngày làm việc kể từ khi nhận được email thông báo để thực hiện xác thực sinh trắc học. Nếu quá thời hạn này, hệ thống sẽ tự động hủy yêu cầu và bạn phải thực hiện lại toàn bộ quy trình kê khai tờ khai từ đầu.
Thực hiện bởi chính chủ: Việc xác thực sinh trắc học phải được thực hiện bởi chính Người đại diện theo pháp luật của tổ chức hoặc cá nhân chủ hộ kinh doanh.
Sử dụng điện thoại cá nhân: Nên thực hiện trên điện thoại cá nhân của người đại diện đã cài đặt eTax Mobile và có kết nối dữ liệu ổn định.
Môi trường ánh sáng: Thực hiện sinh trắc học ở nơi có ánh sáng rõ ràng, tránh đứng gần những nơi có nguồn sáng mạnh gây lóa ảnh.
Trạng thái khuôn mặt rõ ràng: Không đeo kính râm, không đeo khẩu trang, không đội mũ che khuất khuôn mặt. Tóc nên gọn gàng để lộ rõ các đường nét khuôn mặt.
Thao tác theo yêu cầu: Ứng dụng có thể yêu cầu bạn thực hiện các hành động ngẫu nhiên như: quay trái, quay phải, nhìn thẳng, nháy mắt hoặc mỉm cười. Hãy thực hiện chậm và dứt khoát theo đúng chỉ dẫn trên màn hình.
Nhớ mã Passcode: Phải nhớ mã Passcode của ứng dụng eTax Mobile. Nếu nhập sai Passcode nhiều lần, tài khoản có thể bị tạm khóa hoặc không thể tiến hành xác nhận chia sẻ dữ liệu với Bộ Công an.
Đồng ý chia sẻ dữ liệu: Bạn bắt buộc phải tích chọn vào ô đồng ý chia sẻ thông tin dữ liệu dân cư thì hệ thống mới có cơ sở để đối soát sinh trắc học.
Luôn nhớ nhấn nút "Gửi tờ khai": Sau khi hệ thống báo "Xác thực sinh trắc học thành công", quy trình vẫn chưa kết thúc. Bạn phải nhấn thêm nút "Gửi tờ khai" để hồ sơ chính thức được gửi đến cơ quan Thuế.
Kiểm tra kết quả: Sau khi gửi, hãy theo dõi mục "Tra cứu thông báo" trên eTax Mobile để xem thông báo tiếp nhận/chấp nhận tờ khai từ cơ quan Thuế (thường có kết quả trong vòng 15 phút đến vài giờ làm việc).
Chuyển sang phương thức dự phòng khi cần: Trường hợp thất bại nhiều lần do lỗi kỹ thuật, bạn có thể chuyển sang cách Xác thực qua mã OTP (gửi về email hoặc số điện thoại đã đăng ký với cơ quan Thuế) nếu hệ thống cho phép lựa chọn tại thời điểm đó.

Xác thực sinh trắc học là bước quan trọng giúp tăng tính bảo mật và đẩy nhanh tiến độ xử lý tờ khai hóa đơn điện tử. Việc thực hiện đúng quy trình sẽ giúp người nộp thuế tránh phải kê khai lại, tiết kiệm thời gian và công sức.

Dùng thử Hóa Đơn Vi Na – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay

Đội ngũ chuyên gia của Vi Na sẵn sàng hỗ trợ cài đặt và hướng dẫn sử dụng chi tiết.

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 1900 6676 (1000 đ/phút)
Zalo bán hàng/hỗ trợ: 0355.696.676

Sổ tay hướng dẫn thực hiện nghĩa vụ thuế dành cho hộ kinh doanh

Trong bối cảnh chuyển đổi số ngành thuế đang diễn ra mạnh mẽ, các hộ kinh doanh cá thể không chỉ cần tập trung phát triển kinh doanh mà còn phải tuân thủ đầy đủ nghĩa vụ thuế theo quy định.

Tuy nhiên, việc tiếp cận quy trình kê khai, nộp thuế điện tử hay hóa đơn điện tử vẫn còn nhiều bỡ ngỡ. Nhằm hỗ trợ cộng đồng, Công ty Cổ phần Chữ ký số Vi Na xin tóm lược các nội dung cốt lõi từ Sổ tay hướng dẫn của Tổng cục Thuế – tài liệu mới nhất, dễ hiểu và thực tế.

1. Hộ kinh doanh cần thực hiện những nghĩa vụ thuế nào?

Theo quy định hiện hành, các nghĩa vụ cơ bản bao gồm:

  • Đăng ký mã số thuế chính xác.

  • Khai thuế đúng định kỳ.

  • Nộp thuế đúng thời hạn quy định.

  • Sử dụng hóa đơn điện tử cho mọi giao dịch phát sinh.

  • Lưu trữ chứng từ kế toán và hóa đơn theo luật định.

Lưu ý: Tùy quy mô, hộ kinh doanh sẽ áp dụng một trong các phương pháp: Thuế khoán, Thuế theo từng lần phát sinh hoặc Thuế theo phương pháp kê khai.

2. Quy trình 4 bước thực hiện nghĩa vụ thuế

Sổ tay hướng dẫn của Vi Na được xây dựng theo quy trình từng bước giúp bạn dễ dàng thực hiện:

Bước
Nội dung
Chi tiết thực hiện

B1
Đăng ký thuế
Tại cơ quan thuế quản lý trực tiếp hoặc hệ thống đăng ký kinh doanh.

B2
Khai thuế
Theo hình thức: Tháng, Quý hoặc từng lần phát sinh.

B3
Nộp thuế
Qua Cổng thông tin Tổng cục Thuế, Ngân hàng hoặc Ví điện tử.

B4
Hóa đơn điện tử
Sử dụng hóa đơn điện tử khi bán hàng/dịch vụ. Xem bảng giá tại đây.

3. Vai trò "vàng" của Chữ ký số trong kê khai thuế

Khi thực hiện thủ tục điện tử, Chữ ký số đóng vai trò là "Chữ ký pháp lý điện tử" giúp:

  • ✅ Ký và gửi tờ khai thuế online nhanh chóng.

  • ✅ Nộp báo cáo thuế không cần đến cơ quan thuế.

  • ✅ Phát hành hóa đơn điện tử hợp lệ 100%.

  • ✅ Tiết kiệm thời gian, bảo mật thông tin tuyệt đối.

4. Giải pháp hỗ trợ toàn diện từ Vi Na (SmartSign)

Chúng tôi cam kết đồng hành cùng hộ kinh doanh trong hành trình chuyển đổi số với các dịch vụ:

  • Cung cấp Chữ ký số chuyên biệt cho Hộ kinh doanh.

  • Hỗ trợ kê khai và nộp thuế điện tử từ A-Z.

  • Tư vấn giải pháp hóa đơn điện tử đúng thông tư, nghị định.

  • Đội ngũ chuyên gia hướng dẫn cài đặt tận nơi, xử lý sự cố 24/7.

5. Tài liệu đính kèm & Liên hệ

👉 TẢI NGAY: File Sổ tay hướng dẫn thực hiện nghĩa vụ thuế

Nếu bạn đang tìm kiếm một lộ trình rõ ràng và công cụ hỗ trợ tin cậy, đừng ngần ngại liên hệ với chúng tôi:

Công ty Cổ phần Chữ ký số Vi Na – Giải pháp đơn giản, an toàn, đúng quy định!