Những điểm mới về hóa đơn điện tử từ 01/6/2025.

Những điểm mới về hóa đơn điện tử từ 01/6/2025.
13.10.2025
smartsign

Bổ sung đối tượng sử dụng hóa đơn điện tử từ máy tính tiền
Căn cứ theo khoản 8 Điều 1 [Nghị định 70/2025/NĐ-CP] sửa đổi, bổ sung Điều 11 [Nghị định 123/2020/NĐ-CP] về đối tượng áp dụng hóa đơn điện tử từ máy tính tiền bao gồm…

1. Hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1 Điều 51 có mức doanh thu hằng năm từ 01 tỷ đồng trở lên, khoản 2 Điều 90, khoản 3 Điều 91 Luật Quản lý thuế số 38/2019/QH14 và doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim, dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam) sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.

Tin tức liên quan
Nghị định 68/2026/NĐ-CP: Chính sách thuế mới cho hộ kinh doanh từ năm 2026 và những điều cần biết

Từ ngày 05/03/2026, Nghị định 68/2026/NĐ-CP chính thức có hiệu lực, mang đến nhiều thay đổi quan trọng trong chính sách thuế và quản lý thuế đối với hộ kinh doanh và cá nhân kinh doanh tại Việt Nam.

Những quy định mới này không chỉ giúp tăng tính minh bạch trong quản lý thuế, mà còn tạo điều kiện thuận lợi cho kinh tế tư nhân phát triển, đặc biệt trong bối cảnh thương mại điện tử và kinh doanh online ngày càng phổ biến.

Cùng Công ty Cổ phần Chữ ký số Vi Na tìm hiểu những điểm quan trọng của Nghị định này để hộ kinh doanh có thể chuẩn bị kịp thời và tuân thủ đúng quy định pháp luật.

1. Tổng quan Nghị định 68/2026/NĐ-CP về chính sách thuế đối với hộ kinh doanh

Nghị định 68/2026/NĐ-CP quy định chi tiết về:

  • Thuế giá trị gia tăng (GTGT)
  • Thuế thu nhập cá nhân (TNCN)
  • Quản lý thuế đối với hộ kinh doanh (HKD) và cá nhân kinh doanh (CNKD)

Đối tượng áp dụng bao gồm:

  • Hộ kinh doanh, cá nhân kinh doanh
  • Cơ quan quản lý thuế
  • Các tổ chức có liên quan như nền tảng thương mại điện tử, tổ chức hợp tác kinh doanh (đại lý xổ số, bảo hiểm, bán hàng đa cấp…)

Những điểm nổi bật của Nghị định

Miễn thuế cho doanh thu thấp

Hộ kinh doanh và cá nhân kinh doanh có doanh thu từ 500 triệu đồng/năm trở xuống sẽ không phải nộp thuế GTGT và thuế TNCN.

Phương pháp tính thuế linh hoạt

Thuế được tính theo:

  • Tỷ lệ phần trăm trên doanh thu
    hoặc
  • Thu nhập chịu thuế nhân với thuế suất

Tăng cường quản lý hóa đơn điện tử

Các hộ kinh doanh có doanh thu lớn sẽ bắt buộc sử dụng hóa đơn điện tử, giúp minh bạch và thuận tiện trong quản lý thuế.

Quản lý thuế trên nền tảng thương mại điện tử

Các sàn thương mại điện tử sẽ phối hợp khấu trừ hoặc nộp thay nghĩa vụ thuế cho người bán theo quy định.

Quy định chuyển tiếp

Từ năm 2026, phương pháp quản lý thuế đối với hộ kinh doanh sẽ chuyển từ hình thức khoán sang cơ chế mới minh bạch hơn.

2. Chi tiết chính sách thuế đối với hộ kinh doanh theo Nghị định 68/2026/NĐ-CP

2.1 Thuế giá trị gia tăng (GTGT)

Theo quy định:

  • Hộ kinh doanh có doanh thu ≤ 500 triệu đồng/năm
    → Không thuộc đối tượng chịu thuế GTGT
  • Nếu doanh thu trên 500 triệu đồng/năm
    → Thuế GTGT được tính theo phương pháp:

Thuế GTGT = Tỷ lệ % × Doanh thu

Trong đó:

Doanh thu tính thuế là toàn bộ số tiền bán hàng hóa và cung cấp dịch vụ, được xác định tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng.

2.2 Thuế thu nhập cá nhân (TNCN)

Hộ kinh doanh sẽ được miễn thuế TNCN nếu doanh thu không vượt quá 500 triệu đồng/năm.

Trong trường hợp doanh thu trên 500 triệu đồng, người kinh doanh được trừ 500 triệu đồng trước khi tính thuế.

Ví dụ:

Nếu hộ kinh doanh có doanh thu 600 triệu đồng/năm

Thu nhập tính thuế sẽ là:

600 triệu – 500 triệu = 100 triệu đồng

Thuế TNCN sẽ được tính trên 100 triệu đồng này.

Phương pháp tính thuế

Tùy theo quy mô doanh thu, phương pháp tính thuế có thể khác nhau:

Doanh thu từ 500 triệu đến 3 tỷ đồng

Thuế được tính theo thuế suất nhân với doanh thu tính thuế.

Doanh thu trên 3 tỷ đồng

Thuế được tính dựa trên thu nhập chịu thuế, tức là:

Thu nhập chịu thuế = Doanh thu – Chi phí hợp lệ

Các khoản chi phí được trừ khi tính thuế

  • Chi phí nguyên vật liệu
  • Tiền lương nhân công có đóng bảo hiểm bắt buộc
  • Khấu hao tài sản cố định
  • Chi phí dịch vụ thuê ngoài
  • Lãi vay phục vụ hoạt động kinh doanh

Lưu ý:
Các khoản chi từ 5 triệu đồng trở lên cần có hóa đơn chứng từ hợp lệ và thanh toán không dùng tiền mặt.

Các khoản chi không được trừ

  • Chi tiêu cá nhân hoặc gia đình
  • Lương của chủ hộ kinh doanh
  • Các khoản chi không có chứng từ hợp lệ
  • Tiền phạt vi phạm hành chính

 Phần mềm chứng từ khấu trừ thuế TNCN Vi Na – giải pháp lập và quản lý chứng từ khấu trừ thuế TNCN đơn giản, chính xác và tiết kiệm thời gian cho doanh nghiệp.

3. Quy định về hóa đơn điện tử hộ kinh doanh cần đặc biệt lưu ý

Theo Điều 8 Nghị định 68/2026/NĐ-CP:

Bắt buộc sử dụng hóa đơn điện tử

Hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên phải sử dụng:

  • Hóa đơn điện tử có mã của cơ quan thuế
    hoặc
  • Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế

Trường hợp chưa bắt buộc

Hộ kinh doanh có doanh thu:

Từ trên 500 triệu đến dưới 1 tỷ đồng/năm

Chưa bắt buộc sử dụng hóa đơn điện tử nhưng được khuyến khích áp dụng để quản lý doanh thu minh bạch hơn.

Một số lưu ý khác

  • Hộ kinh doanh mới có doanh thu đạt ngưỡng 1 tỷ đồng phải đăng ký sử dụng hóa đơn điện tử trong vòng 30 ngày.
  • Nếu có nhiều địa điểm kinh doanh, hóa đơn cần ghi rõ địa chỉ của từng địa điểm.

4. Giải pháp chữ ký số và hóa đơn điện tử dành cho hộ kinh doanh

Trước những thay đổi về quản lý thuế và hóa đơn điện tử, việc sử dụng các giải pháp công nghệ như chữ ký số và hóa đơn điện tử sẽ giúp hộ kinh doanh:

  • Thực hiện kê khai thuế nhanh chóng
  • Xuất hóa đơn đúng quy định pháp luật
  • Lưu trữ dữ liệu an toàn và minh bạch
  • Tiết kiệm thời gian và chi phí quản lý

Công ty Cổ phần Chữ ký số Vi Na cung cấp các giải pháp:

  • Chữ ký số cho hộ kinh doanh và doanh nghiệp
  • Hóa đơn điện tử kết nối cơ quan thuế
  • Hỗ trợ kê khai và nộp thuế điện tử
  • Tư vấn triển khai nhanh chóng, dễ sử dụng

Các giải pháp của Vi Na giúp hộ kinh doanh tuân thủ quy định pháp luật và thích ứng nhanh với hệ thống quản lý thuế điện tử từ năm 2026.

5. Hộ kinh doanh cần chuẩn bị gì trước chính sách thuế mới?

Để chủ động trước các quy định mới, hộ kinh doanh nên:

  • Nắm rõ ngưỡng doanh thu miễn thuế
  • Chuẩn bị đầy đủ hóa đơn, chứng từ chi phí
  • Sớm triển khai hóa đơn điện tử
  • Sử dụng chữ ký số để kê khai thuế trực tuyến

Việc chuyển đổi sang quản lý thuế điện tử không chỉ giúp tuân thủ quy định pháp luật mà còn góp phần nâng cao hiệu quả quản lý kinh doanh.

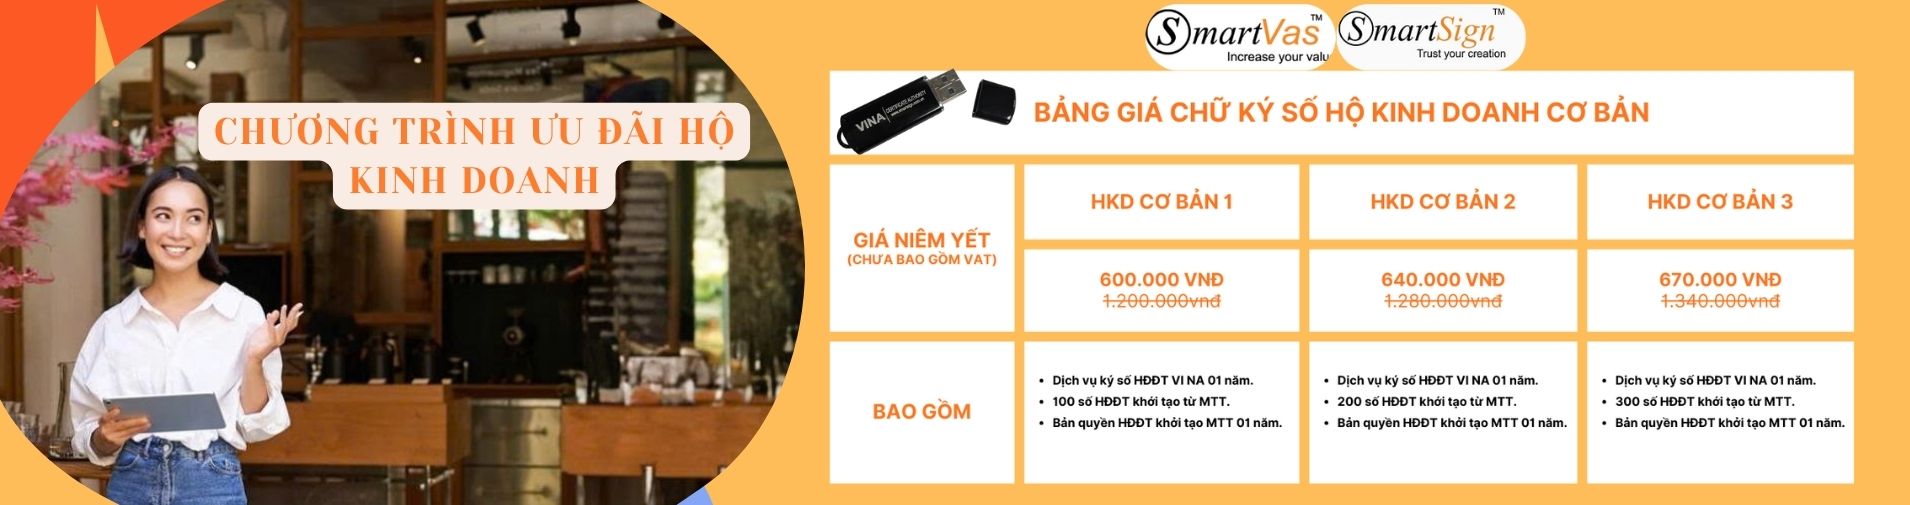
Dành Riêng Cho HKD! Tặng 5000 Hóa Đơn + 01 Năm Phần Mềm + 01 Năm Chữ Ký Số!

📌 Nghị định 68/2026/NĐ-CP mở ra nhiều cơ hội nhưng cũng đặt ra yêu cầu cao hơn về minh bạch và quản lý thuế.

Nếu bạn đang tìm kiếm giải pháp chữ ký số, hóa đơn điện tử và kê khai thuế trực tuyến, hãy liên hệ Công ty Cổ phần Chữ ký số Vi Na để được tư vấn và hỗ trợ triển khai nhanh chóng.

Chính thức áp dụng tài khoản chính chủ với hộ kinh doanh

Hộ kinh doanh phải tách bạch tài khoản kinh doanh riêng với tài khoản cá nhân chi tiêu thông thường kể từ ngày 1.3.2026

Tách bạch tài khoản kinh doanh và chi tiêu cá nhân

Từ ngày 1.3, Thông tư 25 của Ngân hàng Nhà nước về sửa đổi, bổ sung một số điều của Thông tư 17 quy định đối với tài khoản thanh toán cá nhân và tổ chức. Đối với cá nhân, tên tài khoản thanh toán được đặt theo thông tin họ và tên trên giấy tờ tùy thân của khách hàng. Quy định cũng cấm sử dụng bí danh, biệt danh (Alias, nickname) khi đặt tên tài khoản thanh toán cá nhân. Đối với tài khoản thanh toán tổ chức, tên tài khoản thanh toán phải bao gồm tên của tổ chức trên giấy phép thành lập, quyết định thành lập hoặc giấy chứng nhận đăng ký doanh nghiệp hoặc giấy tờ chứng minh tổ chức được thành lập, hoạt động hợp pháp.

Hộ kinh doanh phải tách bạch tài khoản kinh doanh riêng với tài khoản cá nhân chi tiêu thông thường kể từ ngày 1.3

Như vậy, với quy định này, tài khoản của các hộ kinh doanh (HKD) phải đúng tên đăng ký trên giấy chứng nhận đăng ký, không dùng tài khoản cá nhân chủ hộ như trước đây. Trước đó, Quyết định 3389 của Bộ Tài chính phê duyệt Đề án "Chuyển đổi mô hình và phương pháp quản lý thuế đối với HKD khi xóa bỏ thuế khoán" cũng nêu rõ có 2 nhóm HKD bắt buộc có tài khoản ngân hàng riêng để phục vụ kinh doanh từ ngày 1.1.2026. Bao gồm, nhóm HKD có doanh thu từ 200 triệu đến dưới 3 tỉ đồng/năm và nhóm có doanh thu trên 3 tỉ đồng/năm.

Trên thực tế thời gian qua, nhiều HKD đóng theo thuế khoán nên rất nhiều người sử dụng tài khoản cá nhân để giao dịch. Song song, nhiều người sử dụng tài khoản của con hay chồng hoặc vợ, bố hay mẹ. Phổ biến hơn nữa là hầu hết HKD chỉ sử dụng chung một tài khoản cho tất cả hoạt động giao dịch của mình, từ việc nhận tiền bán hàng đến chi tiêu cho gia đình, cá nhân… Bà Nguyễn Thị Hoa, chủ một HKD tại P.Phú Thọ Hòa (TP.HCM), chuyên kinh doanh hàng may mặc, chia sẻ nhiều năm trước, khi khách cần thanh toán qua ngân hàng thì sẽ giao dịch qua tài khoản của chồng dù bà đứng tên chủ hộ. Mọi giao dịch cần thiết của gia đình thì cũng chỉ qua một tài khoản này. Lúc đó vì nộp thuế khoán hằng tháng nên bà cũng không quan tâm nhiều về việc mở thêm tài khoản ngân hàng hay phải tách bạch riêng giao dịch từ kinh doanh và các khoản tiêu xài cá nhân, gia đình. Nhưng trước dịp tết vừa qua khi được hướng dẫn kê khai thuế theo quy định mới thì bà cũng đăng ký tài khoản của HKD riêng theo đúng tên trên giấy đăng ký HKD. "Cơ quan thuế hướng dẫn thế nào thì tôi làm thế đó. Khi cơ quan thuế hỏi thì mình cứ đưa ra là xong. Thật ra thì HKD của tôi cũng tùy năm thường thì doanh thu chưa vượt khỏi 1 tỉ đồng nên kê khai đóng thuế không quá nhiều", bà nói.

Tương tự, bà Ngọc Thắm, bán hàng tạp hóa tại P.Tân Hưng (TP.HCM), cũng thú nhận trước đó vì chủ yếu bán hàng nhỏ, lẻ, giá trị thấp nên hầu hết là chi tiêu bằng tiền mặt. Thỉnh thoảng có người muốn chuyển khoản thì bà đưa số tài khoản của con trai. Tài khoản của con bà cũng dùng chung cho những chi tiêu cá nhân khác của cả gia đình. Mới đây bà cũng được nghe đến việc tách bạch tài khoản của HKD nên đã đăng ký riêng theo tên mình. Dù vậy, bà cũng giao tài khoản cho con trai quản lý giùm chứ "tôi không rành thủ tục, thao tác gì về ngân hàng, nhất là nói chuyển khoản qua điện thoại lại càng không…".

Một trường hợp khác là bà Nguyễn Thị Bé, chủ một HKD tại khu vực Q.10 cũ (TP.HCM), khi vẫn đóng thuế khoán cũng sử dụng tài khoản cá nhân tên bà cho tất cả mọi khoản thu nhập hay chi tiêu, giao dịch cá nhân. Vì vậy khi cần rà soát gì thì phải tìm lại lịch sử giao dịch, có khi phải ra ngân hàng. Tuy nhiên sang đầu năm 2025, do HKD có ký hợp đồng giao dịch với một số công ty nên các đơn vị yêu cầu phải có tài khoản của HKD đúng tên trên giấy đăng ký thì mới thanh toán được. Chính vì vậy, bà đã làm đơn thay đổi HKD sang tên mình và đồng thời đăng ký luôn tài khoản riêng của HKD…

Lợi cho hộ kinh doanh

Theo chia sẻ của bà Nguyễn Thị Bé, từ khi tách bạch tài khoản HKD với tài khoản cá nhân riêng bà cũng thuận tiện hơn để theo dõi hoạt động kinh doanh. Nhất là từ đầu năm 2026 phải chuyển sang việc tự kê khai và nộp thuế theo doanh thu thực tế bà không cần phải quay cuồng ghi chép ngay mỗi ngày. Bởi hiện nay nhiều khách hàng thanh toán qua ngân hàng nên có khi vài ngày sau bà nhìn vào tài khoản thì sẽ thống kê lại được doanh thu. Hơn nữa, có một số khoản chi liên quan đến hoạt động kinh doanh khi thực hiện thanh toán từ tài khoản HKD thì khi cơ quan thuế yêu cầu giải trình cũng dễ dàng hơn.

"Trước đây mọi khoản tiền nhận được, rồi chi ra của kinh doanh lẫn lộn chung với những khoản cá nhân từ anh chị em, họ hàng, kể cả hiếu hỉ… nên mình phải rà soát mất nhiều thời gian. Rồi có khi để lâu quá cũng quên. Giờ tách bạch hẳn ra thì thấy cũng nhàn. Không còn phải lo lắng những khoản tiền nào vô tài khoản có bị tính là doanh thu bán hàng không như mọi người hay nói", bà Nguyễn Thị Bé cho hay.

Chuyên gia về thuế, luật sư Trần Xoa, Giám đốc Công ty luật Minh Đăng Quang, phân tích: Trước đây theo thói quen và không có quy định nào thì cá nhân, HKD đều sử dụng chung một tài khoản ngân hàng. Điều đó sẽ gây khó khăn, rắc rối cho chính HKD trong quản lý và cũng gây khó cho cơ quan thuế khi cần kiểm tra. Đặc biệt, kể từ đầu năm 2026 khi thực hiện kê khai nộp thuế theo doanh thu thực tế, thì việc tách bạch tài khoản HKD riêng là điều cần thiết. Cơ quan thuế cũng chỉ cần kiểm tra tài khoản HKD khi có vấn đề và chính HKD cũng sẽ dễ dàng giải thích.

Việc tách bạch tài khoản kinh doanh cũng hướng đến việc giao dịch minh bạch và có lợi cho HKD. Thực tế cơ quan thuế cũng có thể yêu cầu giải trình các khoản mục chi phí sau thời gian 3 năm hay 5 năm. Nếu không tách bạch tài khoản kinh doanh riêng thì khó để HKD còn nhớ chi tiết mà giải trình. Khi đó, rủi ro là có thể bị xử phạt truy thu thuế rất nặng. Ngoài ra, thực tế có một số người không tự giác, không tách bạch tài khoản hay sử dụng tài khoản người thân trong hoạt động thì điều này đã đưa chính người thân vào dạng có thể gặp rủi ro sau này.

"Trước đây khi áp dụng chính sách thuế khoán thì có thể nhiều HKD chưa quan tâm đến việc này nhưng từ nay khi chuyển sang hoạt động kê khai và nộp thuế thì phải thực hiện đúng quy định. Hơn nữa, trong luật quản lý thuế từ trước đến nay đều có quy định rõ về mức xử phạt đối với người vi phạm sẽ bị truy thu thuế và xử phạt từ 1 - 3 lần số thuế kê khai thuế. Thậm chí tùy hành vi, nếu số tiền trốn thuế lên trên hơn 100 triệu đồng có thể bị truy cứu hình sự. Vì vậy HKD cần chú ý tuân thủ đúng quy định", luật sư Trần Xoa chia sẻ thêm. 

(Nguồn: Báo thanh niên, cập nhật 03/03/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Theo Dự thảo Nghị định về kê khai, tính thuế và khấu trừ thuế của hộ, cá nhân kinh doanh, Bộ Tài chính đề xuất quy định HKD phải thông báo cho cơ quan thuế toàn bộ số tài khoản liên quan đến sản xuất, kinh doanh. Quy định này khác với việc chỉ khai báo tài khoản nộp thuế điện tử như hiện hành.

Đừng để hóa đơn điện tử trở thành rào cản kinh doanh

Chuyển đổi số không còn là xu hướng – mà là yêu cầu bắt buộc.

Với giải pháp từ Công ty Cổ phần Chữ ký số Vi Na, hộ kinh doanh có thể:

  • Bán hàng nhanh hơn
  • Xuất hóa đơn đúng chuẩn
  • Quản lý minh bạch

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay : https://smartsign.com.vn/san-pham/phan-mem-ban-hang/

Đội ngũ chuyên gia của Vi Na sẵn sàng hỗ trợ cài đặt và hướng dẫn sử dụng chi tiết.

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 19006676 (1000 đ/phút).
Zalo bán hàng/hỗ trợ : 0355.696.676

Cách xác định doanh thu tính thuế hộ kinh doanh từ năm 2026

Nội dung dưới đây tóm tắt cách xác định doanh thu tính thuế đối với Hộ kinh doanh, cá nhân kinh doanh, dựa trên quy định tại Điều 10 Thông tư 40/2021/TT-BTC, áp  dụng trong bối cảnh bỏ thuế khoán từ 2026 (theo Luật Thuế sửa đổi).

1. Căn cứ tính thuế

Căn cứ tính thuế chính là:

  1. Doanh thu tính thuế.
  2. Tỉ lệ thuế tính trên doanh thu.

2. Xác định doanh thu tính thuế

Doanh thu tính thuế (bao gồm cả thuế GTGT và thuế TNCN) là toàn bộ doanh thu phát sinh trong kỳ tính thuế từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, cụ thể như sau:

Nội dung

Chi tiết

Doanh thu cơ bản

Toàn bộ doanh thu bao gồm thuế (nếu thuộc diện chịu thuế) phát sinh từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ.

Thời điểm ghi nhận

Bao gồm cả các khoản đã thu được tiền hay chưa thu được tiền.

Các khoản thu khác

Gồm tiền bán hàng, gia công, hoa hồng, cung ứng dịch vụ, và các khoản thưởng, hỗ trợ, khuyến mại, chiết khấu thương mại/thanh toán, trợ giá, phụ thu, phụ trội, phí thu thêm.

Khoản đặc biệt

Các khoản bồi thường vi phạm hợp đồng, bồi thường khác chỉ tính vào doanh thu tính thuế TNCN.

3. Tỉ lệ thuế tính trên doanh thu

  • Tỉ lệ áp dụng: Gồm tỉ lệ thuế GTGT và tỉ lệ thuế TNCN, được áp dụng chi tiết theo từng lĩnh vực, ngành nghề theo hướng dẫn tại Phụ lục I Thông tư 40/2021/TT-BTC.
  • Hoạt động đa ngành nghề: Hộ kinh doanh phải khai và tính thuế theo tỉ lệ áp dụng đối với từng lĩnh vực, ngành nghề mà mình hoạt động.
  • Trường hợp đặc biệt: Nếu Hộ kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề, Cơ quan thuế sẽ thực hiện ấn định doanh thu tính thuế theo quy định của pháp luật về quản lý thuế.

Nguồn thông tin: Báo Laodong.vn


Sổ tay hướng dẫn thực hiện nghĩa vụ thuế dành cho hộ kinh doanh

Trong bối cảnh chuyển đổi số ngành thuế đang diễn ra mạnh mẽ, các hộ kinh doanh cá thể không chỉ cần tập trung phát triển kinh doanh mà còn phải tuân thủ đầy đủ nghĩa vụ thuế theo quy định.

Tuy nhiên, việc tiếp cận quy trình kê khai, nộp thuế điện tử hay hóa đơn điện tử vẫn còn nhiều bỡ ngỡ. Nhằm hỗ trợ cộng đồng, Công ty Cổ phần Chữ ký số Vi Na xin tóm lược các nội dung cốt lõi từ Sổ tay hướng dẫn của Tổng cục Thuế – tài liệu mới nhất, dễ hiểu và thực tế.

1. Hộ kinh doanh cần thực hiện những nghĩa vụ thuế nào?

Theo quy định hiện hành, các nghĩa vụ cơ bản bao gồm:

  • Đăng ký mã số thuế chính xác.

  • Khai thuế đúng định kỳ.

  • Nộp thuế đúng thời hạn quy định.

  • Sử dụng hóa đơn điện tử cho mọi giao dịch phát sinh.

  • Lưu trữ chứng từ kế toán và hóa đơn theo luật định.

Lưu ý: Tùy quy mô, hộ kinh doanh sẽ áp dụng một trong các phương pháp: Thuế khoán, Thuế theo từng lần phát sinh hoặc Thuế theo phương pháp kê khai.

2. Quy trình 4 bước thực hiện nghĩa vụ thuế

Sổ tay hướng dẫn của Vi Na được xây dựng theo quy trình từng bước giúp bạn dễ dàng thực hiện:

Bước
Nội dung
Chi tiết thực hiện

B1
Đăng ký thuế
Tại cơ quan thuế quản lý trực tiếp hoặc hệ thống đăng ký kinh doanh.

B2
Khai thuế
Theo hình thức: Tháng, Quý hoặc từng lần phát sinh.

B3
Nộp thuế
Qua Cổng thông tin Tổng cục Thuế, Ngân hàng hoặc Ví điện tử.

B4
Hóa đơn điện tử
Sử dụng hóa đơn điện tử khi bán hàng/dịch vụ. Xem bảng giá tại đây.

3. Vai trò "vàng" của Chữ ký số trong kê khai thuế

Khi thực hiện thủ tục điện tử, Chữ ký số đóng vai trò là "Chữ ký pháp lý điện tử" giúp:

  • ✅ Ký và gửi tờ khai thuế online nhanh chóng.

  • ✅ Nộp báo cáo thuế không cần đến cơ quan thuế.

  • ✅ Phát hành hóa đơn điện tử hợp lệ 100%.

  • ✅ Tiết kiệm thời gian, bảo mật thông tin tuyệt đối.

4. Giải pháp hỗ trợ toàn diện từ Vi Na (SmartSign)

Chúng tôi cam kết đồng hành cùng hộ kinh doanh trong hành trình chuyển đổi số với các dịch vụ:

  • Cung cấp Chữ ký số chuyên biệt cho Hộ kinh doanh.

  • Hỗ trợ kê khai và nộp thuế điện tử từ A-Z.

  • Tư vấn giải pháp hóa đơn điện tử đúng thông tư, nghị định.

  • Đội ngũ chuyên gia hướng dẫn cài đặt tận nơi, xử lý sự cố 24/7.

5. Tài liệu đính kèm & Liên hệ

👉 TẢI NGAY: File Sổ tay hướng dẫn thực hiện nghĩa vụ thuế

Nếu bạn đang tìm kiếm một lộ trình rõ ràng và công cụ hỗ trợ tin cậy, đừng ngần ngại liên hệ với chúng tôi:

Công ty Cổ phần Chữ ký số Vi Na – Giải pháp đơn giản, an toàn, đúng quy định!

Dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP về thời điểm lập hóa đơn

1. Dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP về thời điểm lập hóa đơn

Ngày 05/02/2026, Bộ Tài chính đã có văn bản xin ý kiến dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP (đã được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP) về thời điểm lập hóa đơn (sau đây gọi là dự thảo Nghị định).

Dưới đây là nội dung của Dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP, quý khách hàng có thể tham khảo:

Điều 1. Sửa đổi, bổ sung Điều 9 của Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 quy định về hóa đơn, chứng từ đã được sửa đổi, bổ sung một số điều bởi Nghị định số 70/2025/NĐ-CP ngày 20 tháng 3 năm 2025 của Chính phủ

  1. Bổ sung điểm s vào sau điểm r khoản 4 Điều 9 như sau:

“s) Trường hợp cung cấp dịch vụ ngân hàng, chứng khoán, bảo hiểm, dịch vụ chuyển tiền qua ví điện tử, dịch vụ ngừng và cấp điện trở lại của đơn vị phân phối điện, và dịch vụ trông giữ xe, hoạt động chiếu phim, dịch vụ thương mại điện tử (bao gồm dịch vụ thương mại điện tử và các hoạt động bưu chính, vận chuyển trực tiếp cho sàn thương mại điện tử) có hệ thống phần mềm kiểm soát, quản lý chi tiết từng giao dịch cho người mua là cá nhân không kinh doanh, thì đơn vị được lập hóa đơn tổng cuối ngày hoặc cuối tháng, căn cứ dữ liệu chi tiết tại hệ thống quản lý của đơn vị.

Đối với kinh doanh vận tải hành khách công cộng bằng xe buýt, kinh doanh vận tải hành khách bằng xe taxi có sử dụng phần mềm tính tiền cho người mua là cá nhân không kinh doanh theo quy định của Luật Đường bộ có đầy đủ các thông tin của chuyến đi gồm: tên đơn vị kinh doanh vận tải, biển kiểm soát phương tiện vận tải, hành trình (điểm đi- điểm đến), cự ly chuyến đi (tính theo km), tổng số tiền hành khách phải trả thì cuối ngày đơn vị lập hóa đơn tổng cho người mua là cá nhân không kinh doanh căn cứ dữ liệu chi tiết tại hệ thống quản lý của đơn vị.

Đơn vị cung cấp dịch vụ chịu trách nhiệm về tính chính xác, đồng thời cung cấp bảng tổng hợp chi tiết khi cơ quan nhà nước có yêu cầu. Trường hợp khách hàng yêu cầu hóa đơn theo từng giao dịch, đơn vị phải lập hóa đơn giao cho khách hàng theo từng giao dịch.”

Điều 2. Điều khoản thi hành

  1. Nghị định này có hiệu lực kể từ ngày ký ban hành.
  2. Trường hợp các tổ chức, doanh nghiệp quy định tại Điều 1 chưa đáp ứng điều kiện về công nghệ thông tin lập hóa đơn, chứng từ theo Nghị định số 70/2025/NĐ-CP thì thực hiện lập hóa đơn, chứng từ theo quy định tại Nghị định này từ thời điểm Nghị định số 70/2025/NĐ-CP có hiệu lực thi hành.

2. Thời điểm xuất hóa đơn khi bán hàng hóa, cung cấp dịch vụ năm 2026

STT

Trường hợp

Thời điểm xuất  hóa đơn

1

Bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia)

Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phân biệt đã thu tiền hay chưa

2

Xuất khẩu hàng hóa (kể cả gia công xuất khẩu)

Do người bán xác định nhưng chậm nhất là ngày làm việc tiếp theo kể từ ngày thông quan

3

Cung cấp dịch vụ

Thời điểm hoàn thành dịch vụ, không phân biệt đã thu tiền hay chưa

4

Cung cấp dịch vụ có thu tiền trước/trong khi cung cấp

Thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc hoặc tạm ứng để đảm bảo thực hiện hợp đồng cung cấp các dịch vụ: Kế toán, kiểm toán, tư vấn tài chính, thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng)

5

Giao hàng nhiều lần/bàn giao từng hạng mục, công đoạn

Mỗi lần giao hàng/bàn giao đều phải lập hóa đơn tương ứng

6

Bán hàng, cung cấp dịch vụ số lượng lớn, phát sinh thường xuyên (điện, logistics, viễn thông, truyền hình, TMĐT…)

Thời điểm hoàn thành đối soát dữ liệu, chậm nhất ngày 7 của tháng sau hoặc 7 ngày kể từ ngày kết thúc kỳ quy ước

7

Dịch vụ viễn thông, CNTT phải đối soát dữ liệu kết nối

Thời điểm hoàn thành đối soát, chậm nhất 2 tháng kể từ tháng phát sinh cước

8

Viễn thông bán thẻ trả trước, khách không lấy hóa đơn hoặc không cung cấp tên, địa chỉ, mã số thuế

Cuối mỗi ngày hoặc định kỳ trong tháng lập 01 hóa đơn tổng

9

Xây dựng, lắp đặt

Thời điểm nghiệm thu, bàn giao khối lượng, hạng mục hoàn thành

10

Kinh doanh bất động sản  chưa chuyển giao quyền sở hữu, quyền sử dụng

Thời điểm thu tiền theo tiến độ hoặc theo thỏa thuận trong hợp đồng

11

Kinh doanh bất động sản  đã chuyển giao quyền sở hữu, quyền sử dụng

Thời điểm chuyển giao quyền sở hữu/quyền sử dụng

12

Dịch vụ vận tải hàng không mua qua website/TMĐT

Chậm nhất 05 ngày kể từ ngày chứng từ dịch vụ được xuất

13

Khai thác, chế biến dầu thô

Thời điểm xác định giá bán chính thức

14

Bán khí thiên nhiên, khí đồng hành, khí than qua đường ống

Thời điểm xác định khối lượng giao trong tháng, chậm nhất ngày cuối hạn kê khai thuế

15

Bán điện của công ty phát điện

Theo thời điểm đối soát thanh toán, chậm nhất ngày cuối hạn kê khai thuế tháng

16

Bán xăng dầu tại cửa hàng bán lẻ

Thời điểm kết thúc từng lần bán

17

Vận tải hàng không, bảo hiểm qua đại lý

Thời điểm hoàn thành đối soát, chậm nhất ngày 10 tháng sau

18

Hoạt động cho vay

Theo kỳ hạn thu lãi; nếu chưa thu được thì lập hóa đơn khi thu được lãi

19

Đại lý đổi ngoại tệ, cung ứng dịch vụ nhận và chi, trả ngoại tệ của tổ chức kinh tế của tổ chức tín dụng

Thời điểm đổi ngoại tệ/hoàn thành dịch vụ

20

Taxi sử dụng phần mềm tính tiền

Thời điểm kết thúc chuyến đi

21

Cơ sở khám chữa bệnh có phần mềm quản lý

Cuối ngày lập hóa đơn tổng; nếu khách yêu cầu thì lập ngay từng giao dịch

22

Thu phí đường bộ điện tử không dừng

Ngày xe qua trạm; được lập định kỳ chậm nhất cuối tháng

23

Kinh doanh bảo hiểm

Thời điểm ghi nhận doanh thu bảo hiểm

24

Vé xổ số truyền thống, xổ sổ biết kết quả ngay

Sau khi thu hồi vé không tiêu thụ, chậm nhất trước kỳ mở thưởng tiếp theo

25

Casino, trò chơi điện tử có thưởng

Chậm nhất 01 ngày kể từ thời điểm kết thúc ngày xác định doanh thu

(Căn cứ Điều 9 Nghị định 123/2020/NĐ-CP (được sửa đổi bổ sung bởi khoản 6 Điều 1, khoản 4 Điều 2 Nghị định 70/2025/NĐ-CP)

(Nguồn: Thư viện pháp luật, cập nhật 11/02/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Thông báo nghỉ lễ Quốc khánh 02/09/2026

📢 THÔNG BÁO
V/v: Nghỉ lễ Quốc khánh 02/09/2026


Kính gửi Quý Đại lý và Quý Khách hàng,

Nhân dịp Quốc khánh 02/09, Công Ty Cổ Phần Hóa Đơn Điện Tử Vi Na xin trân trọng gửi đến Quý Đại lý và Quý Khách hàng lời cảm ơn chân thành vì đã luôn tin tưởng, đồng hành và lựa chọn dịch vụ của Vi Na trong suốt thời gian qua.

Công ty xin thông báo lịch nghỉ lễ Quốc khánh 2026 như sau:

📌 Thời gian nghỉ: Từ Thứ Hai, ngày 31/08/2026 đến hết Thứ Tư, ngày 02/09/2026.
📌 Thời gian làm việc trở lại: Thứ Năm, ngày 03/09/2026.
📞 THÔNG TIN HỖ TRỢ TRONG THỜI GIAN NGHỈ LỄ

Để đảm bảo việc hỗ trợ Quý Đại lý và Quý Khách hàng không bị gián đoạn trong thời gian nghỉ lễ, Công ty vẫn duy trì bộ phận hỗ trợ.

Khi cần hỗ trợ, Quý khách vui lòng liên hệ:

📞 Tổng đài: 1900 6676 (1000đ/phút) – 1900 6276 (5000đ/phút)

Công Ty Cổ Phần Hóa Đơn Điện Tử Vi Na kính chúc Quý Đại lý và Quý Khách hàng cùng gia đình một kỳ nghỉ lễ vui vẻ, an toàn, hạnh phúc và nhiều sức khỏe.

Trân trọng thông báo!

EPOS VI NA - PHẦN MỀM QUẢN LÝ BÁN HÀNG

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartvas.vn
Email: info@smartvas.vn
Facebook: https://www.facebook.com/hoadondientuvinaca
Hộ kinh doanh chú ý: Đây là mức thuế áp dụng từ ngày 1/1/2026

Bộ Tài chính vừa phê duyệt Đề án "Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xoá bỏ thuế khoán" có hiệu lực từ 1/1/2026.

Theo quy định mới, cá nhân kinh doanh được chia thành ba nhóm dựa trên mức doanh thu hằng năm. Cụ thể:

Nhóm 1 gồm các cá nhân, hộ kinh doanh có doanh thu không quá 200 triệu đồng/năm.

Những hộ, cá nhân kinh doanh thuộc nhóm này được miễn hoàn toàn thuế giá trị gia tăng và thuế thu nhập cá nhân. Thay vì phải kê khai thường xuyên, các hộ chỉ cần kê khai doanh thu 2 lần/năm vào thời điểm đầu/giữa/cuối năm để xác định nghĩa vụ thuế.

Theo Bộ Tài chính, việc sử dụng hóa đơn điện tử có mã dù không bắt buộc nhưng vẫn được khuyến khích, đặc biệt trong các giao dịch với người tiêu dùng. Thay vào đó, việc ghi chép doanh thu được thực hiện dưới hình thức đơn giản, với sự hỗ trợ phần mềm miễn phí từ cơ quan thuế.

Đồng thời, nhóm này cũng không bắt buộc phải mở tài khoản ngân hàng phục vụ cho hoạt động kinh doanh.

Nhóm 2 bao gồm các cá nhân, hộ kinh doanh có doanh thu từ trên 200 triệu đến dưới 3 tỷ đồng mỗi năm.

Đối với thuế giá trị gia tăng, các chủ thể nhóm này nộp theo phương pháp trực tiếp, tính theo tỷ lệ phần trăm trên doanh thu hoặc đăng ký tự nguyện theo phương pháp khấu trừ trong trường hợp đáp ứng đủ điều kiện. Mức thuế cụ thể theo phương pháp trực tiếp là 1% cho phân phối, cung cấp hàng hóa; 5% cho dịch vụ, xây dựng không bao thầu vật liệu; 3% cho sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu vật liệu và 2% cho hoạt động kinh doanh khác.

Tương tự, đối với thuế thu nhập cá nhân cũng được tính theo tỷ lệ phần trăm trên doanh thu tùy theo ngành nghề và thực hiện kê khai thuế theo quý, bốn lần/năm và thực hiện quyết toán thuế vào cuối năm.

Trong nhóm này, nếu hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm và thuộc nhóm ngành bán lẻ, dịch vụ trực tiếp đến tay người tiêu dùng theo quy định tại Nghị định 70 năm 2025 phải xuất hoá đơn điện tử từ máy tính tiền có kết nối với cơ quan thuế.

Các hộ kinh doanh khác dưới 1 tỷ đồng/năm không bắt buộc xuất hoá đơn nhưng Bộ Tài chính lưu ý vẫn nên ghi chép doanh thu.

Đối với các hộ kinh doanh mà có doanh thu trên 3 tỷ/năm, trong 2 năm liên tiếp trên cơ sở theo dõi của cơ quan thuế thì năm thứ 3 sẽ chuyển sang nhóm 3.

Nhóm 3 gồm những cá nhân, hộ kinh doanh ghi nhận doanh thu trên 3 tỷ đồng mỗi năm. Theo đó, đây là nhóm bắt buộc áp dụng phương pháp khấu trừ khi tính thuế giá trị gia tăng.

Đối với thuế thu nhập cá nhân, hộ kinh doanh thuộc nhóm này sẽ tính chịu mức thuế suất 17% trên tổng lợi nhuận, trong đó Lợi nhuận = doanh thu trừ chi phí hợp lý.

Theo quy định tại Đề án, các hộ có doanh thu trên 50 tỷ đồng/năm phải kê khai hàng tháng; trường hợp từ 3 đến 50 tỷ đồng được kê khai theo quý và quyết toán vào cuối năm. Đồng thời, việc sử dụng hóa đơn điện tử có mã hoặc hóa đơn khởi tạo từ máy tính tiền yêu cầu bắt buộc đối với nhóm này.

Ngoài ra, phải ghi sổ kế toán theo chế độ kế toán của doanh nghiệp siêu nhỏ hoặc doanh nghiệp vừa và mở tài khoản ngân hàng riêng cho hoạt động kinh doanh.

Phân loại 3 nhóm hộ kinh doanh. Nguồn: Đề án "Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xoá bỏ thuế khoán"

Việt Nam hiện có khoảng 5,2 triệu hộ kinh doanh tạo ra gần 9 triệu việc làm, tương đương với khối doanh nghiệp tư nhân. Bộ Tài chính nhìn nhận, thực tế các hộ kinh doanh rất nhiều năm đã quen với thuế khoán nên bước đầu có phần ngại chuyển đổi, nhưng Bộ này khẳng định đây là một bước tiến quan trọng, thúc đẩy tính minh bạch và khuyến khích phát triển kinh tế tư nhân.

Nghị Định 254/2026/NĐ-CP

Nghị Định 254/2026/NĐ-CP: Những Nội Dung Quan Trọng Về Hóa Đơn Điện Tử Hiệu Lực Từ 01/7/2026
 

Ngày 30/6/2026 vừa qua, Chính phủ ban hành Nghị định 254/2026/NĐ-CP quy định chi tiết việc thực hiện Luật Quản lý thuế 2025 về hóa đơn điện tử và chứng từ điện tử, có hiệu lực từ ngày 01/7/2026. Nghị định bổ sung nhiều quy định mới ảnh hưởng trực tiếp đến doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh. Sau đây là bài viết Chữ Ký Số VI NA tổng hợp những nội dung quan trọng và các điểm mới của Nghị định để bạn dễ dàng theo dõi và áp dụng.

1. Tổng quan về Nghị định 254/2026/NĐ-CP

Thông tin
Chi tiết

Số hiệu
254/2026/NĐ-CP

Ngày ban hành
30/6/2026

Ngày có hiệu lực
01/7/2026

Cơ quan ban hành
Chính phủ

Người ký
Phó Thủ tướng Nguyễn Văn Thắng

Căn cứ pháp lý
Luật Tổ chức Chính phủ số 63/2025/QH15; Luật Quản lý thuế số 108/2025/QH15

Văn bản bị thay thế
Nghị định 123/2020/NĐ-CP; Điều 1 Nghị định 41/2022/NĐ-CP; Nghị định 70/2025/NĐ-CP

Nghị định gồm 5 chương, 45 điều, kèm theo Phụ lục hướng dẫn chi tiết nội dung của hóa đơn. Đây là văn bản hướng dẫn thi hành trực tiếp cho Luật Quản lý thuế số 108/2025/QH15 – bộ luật quản lý thuế mới thay thế cho các quy định trước đó, nên toàn bộ nội dung về hóa đơn, chứng từ điện tử cũng được cập nhật lại theo tinh thần của luật mới.

2. Phạm vi điều chỉnh và đối tượng áp dụng

2.1. Phạm vi điều chỉnh

Theo Điều 1, Nghị định 254/2026/NĐ-CP quy định chi tiết hai nhóm nội dung chính:

Về hóa đơn điện tử, Nghị định hướng dẫn cụ thể về:

  • Loại hóa đơn điện tử, đối tượng sử dụng
  • Nội dung, thời điểm lập hóa đơn điện tử
  • Trường hợp không phải sử dụng hóa đơn điện tử
  • Trường hợp sử dụng hóa đơn điện tử được miễn phí dịch vụ
  • Nhiệm vụ, quyền hạn, trách nhiệm của các tổ chức, cá nhân liên quan

Về chứng từ điện tử, Nghị định quy định về:

  • Loại chứng từ điện tử; nội dung, thời điểm lập chứng từ
  • Phương thức lập, kết nối, truyền dữ liệu chứng từ điện tử
  • Trường hợp được miễn phí dịch vụ
  • Nhiệm vụ, quyền hạn, trách nhiệm của tổ chức, cá nhân liên quan

Ngoài ra, Nghị định còn quy định các nội dung khác phục vụ công tác quản lý theo yêu cầu của Luật Quản lý thuế, bao gồm: nguyên tắc lập/quản lý/sử dụng hóa đơn – chứng từ; xây dựng hạ tầng kỹ thuật công nghệ thông tin; tra cứu, cung cấp, sử dụng thông tin hóa đơn điện tử; trách nhiệm của cơ quan thuế và các bên liên quan.

2.2. Đối tượng áp dụng

Nghị định áp dụng cho 8 nhóm đối tượng theo Điều 2, bao gồm:

  • Người bán hàng hóa, cung cấp dịch vụ: doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, chi nhánh/văn phòng đại diện doanh nghiệp nước ngoài, hộ kinh doanh, cá nhân kinh doanh, tổ hợp tác, đơn vị sự nghiệp công lập có bán hàng, tổ chức không phải doanh nghiệp nhưng có hoạt động kinh doanh, và cả nhà cung cấp nước ngoài đăng ký tự nguyện sử dụng hóa đơn điện tử
  • Tổ chức, cá nhân mua hàng hóa, dịch vụ
  • Tổ chức thu thuế, phí và lệ phí
  • Người nộp thuế, phí và lệ phí
  • Tổ chức, cá nhân khấu trừ thuế; tổ chức, cá nhân khai thay, nộp thuế thay
  • Tổ chức cung cấp dịch vụ hóa đơn điện tử, chứng từ điện tử
  • Cơ quan quản lý thuế
  • Các tổ chức, cá nhân khác có liên quan đến việc quản lý, sử dụng hóa đơn và chứng từ

Có thể thấy, phạm vi đối tượng áp dụng của Nghị định 254/2026/NĐ-CP là rất rộng, gần như bao trùm mọi chủ thể có phát sinh giao dịch mua bán hàng hóa, cung cấp dịch vụ hoặc nghĩa vụ về thuế, phí, lệ phí tại Việt Nam.

3. Những nội dung chính của Nghị định 254/2026/NĐ-CP
3.1. Quy định về hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP

Đối tượng sử dụng hóa đơn có mã/không mã cơ quan thuế

Nghị định phân định rõ ba nhóm sử dụng hóa đơn điện tử (Điều 6):

  • Nhóm sử dụng hóa đơn điện tử có mã của cơ quan thuế: áp dụng chung cho tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh và các trường hợp rủi ro cao về thuế
  • Nhóm được sử dụng hóa đơn điện tử không có mã của cơ quan thuế: dành cho doanh nghiệp hoạt động trong các lĩnh vực đặc thù có hạ tầng công nghệ thông tin đáp ứng yêu cầu, như điện lực, xăng dầu, bưu chính viễn thông, nước sạch, tài chính ngân hàng, chứng khoán, tài sản mã hóa, bảo hiểm, y tế, thương mại điện tử, siêu thị, vận tải hàng không/đường bộ/đường sắt/đường biển/đường thủy…
  • Nhóm bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền: áp dụng cho tổ chức, hộ kinh doanh, cá nhân kinh doanh bán hàng trực tiếp đến người tiêu dùng (trung tâm thương mại, siêu thị, bán lẻ, ăn uống, nhà hàng, khách sạn, dịch vụ vận tải hành khách, nghệ thuật, vui chơi giải trí, chiếu phim…)

Lưu ý: Hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng/năm hoặc có bán tài sản phải đăng ký quyền sở hữu/sử dụng thì bắt buộc áp dụng hóa đơn điện tử có mã hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
8 trường hợp không bắt buộc sử dụng hóa đơn điện tử từ 01/7/2026

Theo Điều 7 Nghị định 254/2026/NĐ-CP, từ ngày 01/7/2026, các trường hợp sau không bắt buộc sử dụng hóa đơn điện tử:

  • Hộ, cá nhân kinh doanh thuộc diện lập Bảng kê thu mua hàng hóa, dịch vụ
  • Hộ, cá nhân kinh doanh cho thuê bất động sản hoặc cung cấp dịch vụ nội dung số cho tổ chức, cá nhân nước ngoài
  • Đại lý xổ số, bảo hiểm, bán hàng đa cấp đã được doanh nghiệp khấu trừ thuế
  • Một số hoạt động tài chính, ngân hàng, bảo hiểm như tái bảo hiểm, nhận tiền gửi, bán nợ, giao dịch ngoại tệ, sản phẩm phái sinh
  • Góp vốn bằng tài sản
  • Điều chuyển tài sản trong nội bộ doanh nghiệp hoặc khi tổ chức lại doanh nghiệp
  • Cho mượn máy móc, thiết bị phục vụ gia công, không thu tiền và không chuyển quyền sở hữu
  • Một số trường hợp đặc thù khác như hàng hóa sử dụng nội bộ, tài sản tự sản xuất, tự xây dựng và các khoản thu không liên quan đến bán hàng, cung cấp dịch vụ

Các loại hóa đơn

Điều 8 Nghị định 254/2026/NĐ-CP quy định các loại hóa đơn gồm:

  • Hóa đơn giá trị gia tăng (dành cho tổ chức kê khai theo phương pháp khấu trừ)
  • Hóa đơn bán hàng (dành cho tổ chức, hộ, cá nhân kê khai theo phương pháp trực tiếp, hoặc tổ chức/cá nhân trong khu phi thuế quan)
  • Hóa đơn thương mại điện tử (áp dụng cho hoạt động xuất khẩu hàng hóa, dịch vụ ra nước ngoài)
  • Hóa đơn điện tử bán tài sản công, hóa đơn bán hàng dự trữ quốc gia
  • Các loại hóa đơn khác: tem, vé, thẻ; phiếu thu tiền cước vận chuyển hàng không; phiếu xuất kho kiêm vận chuyển nội bộ, phiếu xuất kho hàng gửi bán đại lý…

Thời điểm lập hóa đơn theo từng lĩnh vực

Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn đối với từng loại hàng hóa, dịch vụ. Cụ thể:

  • Đối với bán hàng hóa: Thời điểm lập hóa đơn là khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phụ thuộc vào việc đã thu tiền hay chưa.
  • Đối với cung cấp dịch vụ: Thời điểm lập hóa đơn là khi hoàn thành việc cung cấp dịch vụ; trường hợp thu tiền trước hoặc trong quá trình cung cấp dịch vụ thì lập hóa đơn tại thời điểm thu tiền.

Bên cạnh nguyên tắc chung, Nghị định cũng quy định riêng về thời điểm lập hóa đơn đối với nhiều lĩnh vực đặc thù như: viễn thông, ngân hàng, thanh toán trung gian, chứng khoán và tài sản mã hóa, hàng không, bảo hiểm, xây dựng, kinh doanh bất động sản, dầu khí, điện, xăng dầu, vận tải taxi, khám chữa bệnh, thu phí đường bộ điện tử không dừng, casino và trò chơi điện tử có thưởng.

Đáng chú ý, Nghị định 254/2026/NĐ-CP bổ sung một số quy định mới về thời điểm và phương thức lập hóa đơn, gồm:

  • Không phải lập hóa đơn đối với khoản tiền đặt cọc theo quy định của Bộ luật Dân sự.
  • Một số dịch vụ như hoa tiêu hàng hải, quảng cáo trên nền tảng số, bảo hiểm, bảo vệ được phép lập hóa đơn chậm nhất trong vòng 07 ngày để có thời gian đối soát.
  • Bổ sung hướng dẫn cụ thể về thời điểm lập hóa đơn đối với hoạt động bảo hiểm và hợp đồng đồng bảo hiểm.
  • Cho phép lập hóa đơn tổng vào cuối ngày hoặc cuối tháng đối với một số dịch vụ cung cấp cho cá nhân không có nhu cầu nhận hóa đơn, nếu đáp ứng điều kiện về hệ thống quản lý dữ liệu.
  • Đối với giao dịch phát sinh vào ca đêm, hóa đơn được lập chậm nhất vào ngày làm việc liền kề tiếp theo.

Những quy định này giúp doanh nghiệp xác định đúng thời điểm lập hóa đơn trong từng trường hợp, đồng thời tạo thuận lợi hơn đối với các ngành nghề có đặc thù về đối soát dữ liệu và vận hành.

Nội dung bắt buộc trên hóa đơn

Theo Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn điện tử phải đảm bảo đầy đủ các thông tin theo quy định, bao gồm:

  • Tên hóa đơn, ký hiệu hóa đơn và số hóa đơn
  • Thông tin của người bán và người mua
  • Tên hàng hóa, dịch vụ; đơn vị tính, số lượng, đơn giá
  • Thuế suất, tiền thuế GTGT (nếu có) và tổng số tiền thanh toán
  • Chữ ký của người bán, người mua (trong trường hợp phải có chữ ký)
  • Thời điểm lập hóa đơn và thời điểm ký số
  • Mã của cơ quan thuế đối với hóa đơn điện tử có mã
  • Các nội dung bắt buộc khác theo quy định của pháp luật về hóa đơn điện tử

Bên cạnh đó, Phụ lục ban hành kèm theo Nghị định còn hướng dẫn chi tiết cách thể hiện từng chỉ tiêu trên hóa đơn, đồng thời quy định một số trường hợp đặc thù được phép lược bỏ hoặc điều chỉnh một số thông tin để phù hợp với từng loại hóa đơn và từng lĩnh vực kinh doanh.

3.2. Quy định về chứng từ điện tử

Chứng từ khấu trừ thuế TNCN

Theo Điều 22 và Điều 23 Nghị định 254/2026/NĐ-CP, tổ chức, cá nhân chi trả thu nhập có trách nhiệm lập chứng từ khấu trừ thuế TNCN điện tử và cấp cho người có thu nhập khi thực hiện khấu trừ thuế.

Chứng từ khấu trừ thuế phải có đầy đủ các nội dung sau:

  • Tên chứng từ và ký hiệu mẫu chứng từ
  • Thông tin của đơn vị chi trả thu nhập và người nhận thu nhập
  • Khoản thu nhập được chi trả và thời điểm chi trả
  • Tổng thu nhập chịu thuế và số thuế TNCN đã khấu trừ
  • Ngày lập chứng từ
  • Chữ ký của người lập chứng từ (chữ ký số đối với chứng từ điện tử)

Việc lập đầy đủ và chính xác chứng từ khấu trừ thuế giúp người nộp thuế có căn cứ thực hiện quyết toán thuế TNCN, đồng thời đảm bảo đơn vị chi trả thu nhập tuân thủ đúng quy định của pháp luật.

Biên lai thu thuế, phí, lệ phí

Nghị định 254/2026/NĐ-CP quy định biên lai thu thuế, phí, lệ phí phải thể hiện đầy đủ các thông tin sau:

  • Tên biên lai
  • Ký hiệu mẫu, ký hiệu biên lai và số biên lai (đánh số liên tục từ ngày 01/01 đến 31/12 hằng năm, tối đa 08 chữ số)
  • Thông tin của tổ chức thu thuế, phí, lệ phí
  • Tên khoản thu
  • Số tiền thu bằng số và bằng chữ
  • Ngày lập biên lai
  • Chữ ký số của tổ chức thu (đối với biên lai điện tử)

Ngoài ra, Điều 25 của Nghị định cho phép tổ chức thu thuế, phí, lệ phí ủy nhiệm cho bên thứ ba lập biên lai. Tuy nhiên, biên lai được lập theo hình thức ủy nhiệm vẫn phải thể hiện tên của tổ chức thu thuế, phí, lệ phí là bên ủy nhiệm để đảm bảo tính minh bạch và đúng quy định.

Bổ sung trường hợp miễn lập chứng từ khấu trừ thuế TNCN: Tổ chức chi trả hoặc tổ chức khấu trừ thuế không phải lập chứng từ khấu trừ thuế TNCN khi thực hiện khấu trừ và nộp thuế tại nguồn đối với các khoản thu nhập phát sinh từ: chuyển nhượng chứng khoán, đầu tư vốn, chuyển nhượng tài sản số, chuyển nhượng vàng miếng; bản quyền, nhượng quyền thương mại; trúng thưởng, thừa kế, quà tặng.

4. Điểm mới đáng chú ý của Nghị định 254/2026/NĐ-CP

So với các quy định trước đây, Nghị định 254/2026/NĐ-CP có nhiều thay đổi quan trọng trong quản lý và sử dụng hóa đơn điện tử. Một số điểm nổi bật gồm:

  • Cập nhật theo Luật Quản lý thuế 2025: Nghị định được ban hành để hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15, đồng bộ các quy định về hóa đơn, chứng từ điện tử với khung pháp lý mới.
  • Làm rõ đối tượng phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền: Quy định cụ thể các lĩnh vực bán hàng trực tiếp đến người tiêu dùng như bán lẻ, nhà hàng, ăn uống, khách sạn, vận tải hành khách, vui chơi giải trí, chiếu phim… Đồng thời, làm rõ trường hợp đã đăng ký sử dụng hóa đơn điện tử có mã hoặc không có mã của cơ quan thuế thì không phải đăng ký thêm hóa đơn khởi tạo từ máy tính tiền.
  • Bổ sung quy định cho nhiều lĩnh vực mới: Ngoài các ngành nghề truyền thống, Nghị định hướng dẫn cụ thể thời điểm lập hóa đơn đối với thương mại điện tử, tài sản mã hóa, dịch vụ hỗ trợ giao dịch trên sàn giao dịch các-bon và dịch vụ trung gian thanh toán trên nền tảng viễn thông, công nghệ thông tin.
  • Bổ sung cơ chế khen thưởng người tiêu dùng: Người cung cấp thông tin chính xác về hành vi không lập và giao hóa đơn có thể được xem xét khen thưởng theo Điều 41. Mức thưởng tối đa bằng 10% số tiền xử phạt vi phạm hành chính và không vượt quá 10 triệu đồng cho mỗi vụ việc.
  • Quy định rõ về hóa đơn điện tử ủy nhiệm và hóa đơn tích hợp biên lai: Nghị định cho phép người bán ủy nhiệm cho bên thứ ba lập hóa đơn điện tử theo quy định, đồng thời cho phép một số trường hợp tích hợp biên lai thu phí và hóa đơn bán hàng trên cùng một chứng từ điện tử, góp phần đơn giản hóa thủ tục hành chính.

5. Câu hỏi thường gặp về Nghị định 254/2026/NĐ-CP
Nghị định 254/2026/NĐ-CP có hiệu lực từ khi nào?
Nghị định 254/2026/NĐ-CP được ban hành ngày 30/6/2026 và chính thức có hiệu lực thi hành từ ngày 01/7/2026.
Nghị định 254/2026 thay thế nghị định nào?
Nghị định 254/2026/NĐ-CP thay thế Nghị định 123/2020/NĐ-CP, Điều 1 Nghị định 41/2022/NĐ-CP và Nghị định 70/2025/NĐ-CP – tức là toàn bộ khung pháp lý về hóa đơn, chứng từ trước đây được thay thế bằng một văn bản hợp nhất, cập nhật theo Luật Quản lý thuế 108/2025/QH15.
Ai phải áp dụng hóa đơn điện tử theo Nghị định 254/2026?
Hầu hết các tổ chức, cá nhân có hoạt động bán hàng hóa, cung cấp dịch vụ tại Việt Nam đều thuộc đối tượng áp dụng, bao gồm: doanh nghiệp, hợp tác xã, hộ kinh doanh, cá nhân kinh doanh, đơn vị sự nghiệp công lập có bán hàng, tổ chức nước ngoài kinh doanh thương mại điện tử/nền tảng số có phát sinh doanh thu tại Việt Nam. Mức độ áp dụng (hóa đơn có mã, không mã, hay hóa đơn từ máy tính tiền) sẽ khác nhau tùy theo ngành nghề và quy mô kinh doanh.
Hóa đơn giấy cũ còn được dùng đến bao giờ?
Theo quy định chuyển tiếp tại Điều 44 Nghị định 254/2026/NĐ-CP:

  • Biên lai giấy tự in hoặc đặt in theo Nghị định 123/2020/NĐ-CP còn tồn chưa sử dụng được tiếp tục sử dụng đến hết ngày 31/12/2026.
  • Từ ngày 01/01/2027, toàn bộ biên lai giấy chưa sử dụng phải thực hiện tiêu hủy theo quy định của Bộ Tài chính.
  • Đối với hóa đơn đặt in của cơ quan thuế, các hóa đơn này hết giá trị sử dụng từ ngày 01/7/2026 và phải được tiêu hủy theo đúng trình tự, thủ tục do Bộ Tài chính quy định.

Doanh nghiệp cần lưu ý các mốc thời gian trên để chủ động chuyển đổi sang hóa đơn điện tử và tránh sử dụng hóa đơn giấy không còn giá trị pháp lý.
Tôi cần làm gì để tuân thủ đúng quy định mới?
Để đảm bảo tuân thủ các quy định mới, doanh nghiệp và hộ kinh doanh nên chủ động thực hiện các công việc sau:

  • Rà soát loại hóa đơn điện tử đang sử dụng để đảm bảo phù hợp với quy định của Nghị định 254/2026/NĐ-CP.
  • Kiểm tra số lượng và thời hạn sử dụng của hóa đơn, biên lai giấy còn tồn để có kế hoạch sử dụng hoặc tiêu hủy đúng quy định.
  • Cập nhật thời điểm lập hóa đơn theo đúng lĩnh vực, ngành nghề kinh doanh quy định tại Điều 9 của Nghị định.
  • Theo dõi các văn bản hướng dẫn của Bộ Tài chính, bởi nhiều nội dung trong Nghị định sẽ được hướng dẫn chi tiết trong thời gian tới.
  • Trao đổi với đơn vị cung cấp phần mềm hóa đơn điện tử để kịp thời cập nhật hệ thống, đảm bảo việc lập và phát hành hóa đơn đáp ứng đúng quy định mới.

Việc chủ động rà soát và cập nhật sớm sẽ giúp doanh nghiệp hạn chế rủi ro về thuế, đồng thời đảm bảo quá trình xuất hóa đơn diễn ra liên tục, đúng quy định.

Hóa Đơn Điện Tử VI NA sẵn sàng đáp ứng Nghị định 254/2026/NĐ-CP

Nghị định 254/2026/NĐ-CP có hiệu lực từ ngày 01/7/2026 yêu cầu doanh nghiệp nhanh chóng cập nhật quy trình lập và quản lý hóa đơn điện tử theo quy định mới. Với Hóa Đơn Điện Tử VI NA, doanh nghiệp có thể yên tâm triển khai hóa đơn điện tử đúng quy định ngay khi chính sách có hiệu lực.

Hóa Đơn Điện Tử VI NA luôn chủ động cập nhật phần mềm theo các quy định mới của cơ quan thuế, giúp doanh nghiệp:

  • ✅ Đáp ứng các quy định của Nghị định 254/2026/NĐ-CP và các văn bản hướng dẫn liên quan.
  • ✅ Phát hành hóa đơn điện tử nhanh chóng, đúng chuẩn, kết nối trực tiếp với hệ thống của cơ quan thuế.
  • ✅ Hỗ trợ nhiều loại hóa đơn điện tử, phù hợp với đa dạng ngành nghề và mô hình kinh doanh.
  • ✅ Dễ dàng quản lý, tra cứu và lưu trữ hóa đơn trên một nền tảng tập trung.
  • ✅ Được đội ngũ chuyên viên hỗ trợ cập nhật quy định mới và giải đáp trong quá trình sử dụng.

Nếu doanh nghiệp đang tìm kiếm một giải pháp hóa đơn điện tử an toàn, ổn định và luôn cập nhật theo quy định mới, Hóa Đơn Điện Tử VI NA sẽ là người đồng hành giúp quá trình chuyển đổi diễn ra thuận lợi, tiết kiệm thời gian và đảm bảo tuân thủ pháp luật.

Dùng thử Hóa đơn điện tử VI NA – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Liên hệ để được tư vấn về phần mềm hóa đơn điện tử
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartvas.vn
Email: info@smartvas.vn
Facebook: https://www.facebook.com/hoadondientuvinaca