Chính thức bỏ ngưỡng chịu thuế 500 triệu đồng đối với hộ kinh doanh

Chính thức bỏ ngưỡng chịu thuế 500 triệu đồng đối với hộ kinh doanh
26.06.2026
smartvas

Chính thức bỏ ngưỡng chịu thuế 500 triệu đồng đối với hộ kinh doanh


Ngày 24/4/2026, Quốc hội chính thức thông qua Luật sửa đổi, bổ sung 4 luật thuế quan trọng, chính thức bỏ ngưỡng chịu thuế 500 triệu đồng/năm đối với hộ kinh doanh và cá nhân kinh doanh. Thay vào đó, ngưỡng doanh thu không phải nộp thuế thu nhập cá nhân và thuế giá trị gia tăng sẽ do Chính phủ quy định linh hoạt theo từng giai đoạn. Vậy từ 2026, ai phải nộp thuế và ngưỡng mới sẽ được xác định ra sao? Cùng Hóa đơn điện tử VI NA tìm hiểu thêm với bài viết dưới đây.

1. Bỏ ngưỡng chịu thuế 500 triệu đồng/năm – quy định cũ và mới từ 2026

1.1 Quy định trước đây

Theo quy định hiện hành trước khi sửa đổi, cá nhân và hộ kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh không quá 500 triệu đồng/năm sẽ không phải nộp thuế thu nhập cá nhân.

Mức 500 triệu đồng được xem là ngưỡng cố định để xác định đối tượng phải nộp thuế.

1.2 Quy định mới từ Luật sửa đổi năm 2026

Sáng 24/4/2026 theo nội dung đã được Quốc hội thông qua, quy định này được thay đổi theo hướng linh hoạt hơn:

  • Không còn quy định cụ thể mức 500 triệu đồng/năm
  • Thay vào đó, ngưỡng doanh thu không phải nộp thuế sẽ do Chính phủ quy định
  • Mức này sẽ được điều chỉnh tùy theo tình hình kinh tế – xã hội từng thời kỳ

Cụ thể, cá nhân kinh doanh có doanh thu dưới mức do Chính phủ quy định sẽ không phải nộp thuế thu nhập cá nhân.

2. Ý nghĩa của việc bỏ ngưỡng cố định 500 triệu

Việc bỏ ngưỡng 500 triệu đồng/năm không chỉ là điều chỉnh kỹ thuật, mà giải quyết trực tiếp những bất cập đã tồn tại nhiều năm trong cách tính thuế đối với hộ kinh doanh:

2.1 Giúp chính sách thuế “bắt nhịp” với thực tế kinh doanh

Ngưỡng 500 triệu đồng được áp dụng trong thời gian dài, trong khi chi phí thuê mặt bằng, nguyên vật liệu, nhân công đều tăng mạnh. Điều này khiến nhiều hộ kinh doanh dù lợi nhuận không cao vẫn bị xếp vào diện chịu thuế.

Khi chuyển sang cơ chế linh hoạt, Nhà nước có thể điều chỉnh ngưỡng doanh thu theo từng giai đoạn, đảm bảo chính sách không bị “lệch pha” so với thực tế thị trường.

2.2 Tránh đánh thuế vào phần “doanh thu ảo, lợi nhuận thật thấp”

Doanh thu tăng không đồng nghĩa với thu nhập tăng.

Với mức ngưỡng cũ, chỉ cần vượt 500 triệu đồng là có thể phải nộp thuế, dù chi phí đã ăn mòn phần lớn lợi nhuận.

Cơ chế mới cho phép nâng ngưỡng phù hợp hơn với mặt bằng chi phí, từ đó:

  • Giảm tình trạng đánh thuế khi lợi nhuận thực tế thấp
  • Đảm bảo công bằng hơn giữa các nhóm kinh doanh
  • Tạo dư địa “thở” cho hộ kinh doanh nhỏ
Lưu ý: Trong bối cảnh kinh tế khó khăn, hộ kinh doanh là nhóm chịu tác động đầu tiên nhưng cũng khó tiếp cận hỗ trợ.

2.3 Tăng tính chủ động trong điều hành, giảm phụ thuộc sửa luật

Trước đây, muốn thay đổi ngưỡng 500 triệu đồng phải sửa luật – một quy trình dài và chậm.

Hiện nay:

  • Chính phủ có thể điều chỉnh nhanh bằng nghị định
  • Chính sách thuế trở nên linh hoạt, kịp thời hơn

Điều này đặc biệt quan trọng trong bối cảnh kinh tế biến động nhanh như hiện nay.

3. Bỏ ngưỡng 500 triệu đồng/năm áp dụng chính thức từ khi nào?

Luật sửa đổi đã quy định rõ thời điểm áp dụng:

  • Luật có hiệu lực từ ngày được Quốc hội thông qua
  • Riêng các nội dung liên quan đến thuế, bao gồm quy định về ngưỡng doanh thu, sẽ chính thức áp dụng từ ngày 01/01/2026

Như vậy, từ năm 2026 trở đi, việc xác định nghĩa vụ thuế của cá nhân, hộ kinh doanh sẽ không còn dựa trên mốc 500 triệu đồng như trước.

4. Đề xuất nâng ngưỡng chịu thuế lên 1 tỷ đồng/năm

Bên cạnh việc sửa đổi luật, Bộ Tài chính hiện đang lấy ý kiến đối với dự thảo nghị định liên quan đến hộ kinh doanh, cá nhân kinh doanh.

Nội dung đề xuất

  • Thay thế mức doanh thu 500 triệu đồng bằng 1 tỷ đồng/năm
  • Áp dụng tại nhiều điều khoản trong các nghị định về quản lý thuế

Tác động nếu đề xuất được thông qua

Nếu dự thảo này được phê duyệt:

  • Hộ kinh doanh có doanh thu dưới 1 tỷ đồng/năm có thể thuộc diện không phải nộp thuế
  • Giảm đáng kể áp lực tài chính cho các hộ kinh doanh nhỏ và siêu nhỏ
  • Khuyến khích hoạt động kinh doanh cá thể phát triển minh bạch, bền vững hơn
Lưu ý: Đây vẫn đang là đề xuất và chưa chính thức có hiệu lực.

Vi Na Đồng Hành Cùng Doanh Nghiệp Chuyển Đổi Số Và Tuân Thủ Quy Định Mới

Công ty Cổ phần Chữ ký số Vi Na hiện cung cấp hệ sinh thái giải pháp hỗ trợ doanh nghiệp:

  • Chữ ký số
  • Hóa đơn điện tử
  • Hóa đơn điện tử từ máy tính tiền
  • Kết nối dữ liệu với cơ quan thuế
  • Lưu trữ và bảo mật dữ liệu điện tử

Với kinh nghiệm triển khai cho nhiều doanh nghiệp trên toàn quốc, Vi Na cam kết đồng hành cùng khách hàng trong quá trình:

  • Triển khai nhanh chóng
  • Tuân thủ đúng quy định pháp luật
  • Tối ưu vận hành kế toán – thuế
  • Giảm thiểu rủi ro pháp lý về hóa đơn điện tử

Trong quá trình chuyển đổi sang hóa đơn điện tử, chữ ký số đóng vai trò quan trọng giúp hộ kinh doanh:

  • Ký phát hành hóa đơn nhanh chóng
  • Kê khai thuế online thuận tiện
  • Tiết kiệm thời gian xử lý hồ sơ
  • Đảm bảo tính pháp lý và bảo mật dữ liệu

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng! Chữ ký số Vi Na hỗ trợ:

  • Đăng ký nhanh chóng
  • Tương thích nhiều phần mềm hóa đơn điện tử
  • Hỗ trợ cài đặt từ xa
  • Tư vấn 24/7

EPOS VI NA – PHẦN MỀM QUẢN LÝ BÁN HÀNG

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca
Tin tức liên quan
Tăng ngưỡng chịu thuế lên 500 triệu đồng, chính thức áp thuế giao dịch bất động sản và vàng miếng

Ngày 10/12/2025, Quốc hội đã thông qua Luật Thuế thu nhập cá nhân (sửa đổi) với 438/443 đại biểu tán thành (92,6%). Luật gồm 30 điều, chính thức có hiệu lực từ 1/7/2026, đánh dấu bước thay đổi lớn trong quản lý thuế cá nhân và hộ kinh doanh.

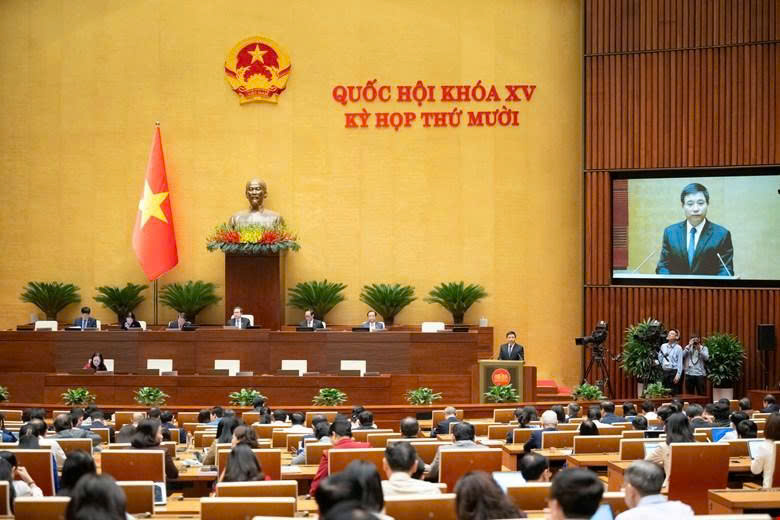
"Toàn cảnh phiên họp của Quốc hội khóa XV tại Kì họp thứ Mười"

Điểm mới nổi bật về thuế giao dịch:

  • Bất động sản: Áp thuế suất 2% trên giá chuyển nhượng (tính tại thời điểm hợp đồng có hiệu lực hoặc đăng ký quyền sở hữu). Miễn thuế cho trường hợp chuyển nhượng bất động sản duy nhất.
  • Vàng miếng: Thuế suất 0,1% trên giá chuyển nhượng từng lần. Chính phủ sẽ quy định ngưỡng chịu thuế, thời điểm áp dụng và điều chỉnh để loại trừ giao dịch tiết kiệm, nhằm kiểm soát thị trường vàng hiệu quả hơn.

Ngưỡng chịu thuế cho hộ kinh doanh:

  • Doanh thu năm ≤ 500 triệu đồng (tăng từ mức 200 triệu đồng trước đây) không phải nộp thuế.
  • Từ 500 triệu - 3 tỷ đồng: Thuế suất 15% (tính trên thu nhập = doanh thu - chi phí, hoặc theo tỷ lệ trên doanh thu tùy chọn).
  • 3-50 tỷ đồng: 17%.
  • >50 tỷ đồng: 20%.
  •  Hộ kinh doanh phải tự xác định doanh thu và lập hóa đơn điện tử.

Các ưu đãi khác:

  • Giảm trừ gia cảnh: 15,5 triệu đồng/tháng cho người nộp thuế (tương đương 186 triệu/năm), và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
  • Miễn thuế cho thu nhập từ sản xuất nông nghiệp trực tiếp, lãi trái phiếu chính phủ, kiều hối, và một số nguồn khác.

Luật sửa đổi này nhằm tăng cường minh bạch, hỗ trợ hộ kinh doanh nhỏ lẻ và kiểm soát chặt chẽ hơn các giao dịch lớn. Chi tiết đầy đủ có thể theo dõi tại Tuổi Trẻ Online.

(Nguồn: Tuổi Trẻ, cập nhật 10/12/2025. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Chính thức áp dụng tài khoản chính chủ với hộ kinh doanh

Hộ kinh doanh phải tách bạch tài khoản kinh doanh riêng với tài khoản cá nhân chi tiêu thông thường kể từ ngày 1.3.2026

Tách bạch tài khoản kinh doanh và chi tiêu cá nhân

Từ ngày 1.3, Thông tư 25 của Ngân hàng Nhà nước về sửa đổi, bổ sung một số điều của Thông tư 17 quy định đối với tài khoản thanh toán cá nhân và tổ chức. Đối với cá nhân, tên tài khoản thanh toán được đặt theo thông tin họ và tên trên giấy tờ tùy thân của khách hàng. Quy định cũng cấm sử dụng bí danh, biệt danh (Alias, nickname) khi đặt tên tài khoản thanh toán cá nhân. Đối với tài khoản thanh toán tổ chức, tên tài khoản thanh toán phải bao gồm tên của tổ chức trên giấy phép thành lập, quyết định thành lập hoặc giấy chứng nhận đăng ký doanh nghiệp hoặc giấy tờ chứng minh tổ chức được thành lập, hoạt động hợp pháp.

Hộ kinh doanh phải tách bạch tài khoản kinh doanh riêng với tài khoản cá nhân chi tiêu thông thường kể từ ngày 1.3

Như vậy, với quy định này, tài khoản của các hộ kinh doanh (HKD) phải đúng tên đăng ký trên giấy chứng nhận đăng ký, không dùng tài khoản cá nhân chủ hộ như trước đây. Trước đó, Quyết định 3389 của Bộ Tài chính phê duyệt Đề án "Chuyển đổi mô hình và phương pháp quản lý thuế đối với HKD khi xóa bỏ thuế khoán" cũng nêu rõ có 2 nhóm HKD bắt buộc có tài khoản ngân hàng riêng để phục vụ kinh doanh từ ngày 1.1.2026. Bao gồm, nhóm HKD có doanh thu từ 200 triệu đến dưới 3 tỉ đồng/năm và nhóm có doanh thu trên 3 tỉ đồng/năm.

Trên thực tế thời gian qua, nhiều HKD đóng theo thuế khoán nên rất nhiều người sử dụng tài khoản cá nhân để giao dịch. Song song, nhiều người sử dụng tài khoản của con hay chồng hoặc vợ, bố hay mẹ. Phổ biến hơn nữa là hầu hết HKD chỉ sử dụng chung một tài khoản cho tất cả hoạt động giao dịch của mình, từ việc nhận tiền bán hàng đến chi tiêu cho gia đình, cá nhân… Bà Nguyễn Thị Hoa, chủ một HKD tại P.Phú Thọ Hòa (TP.HCM), chuyên kinh doanh hàng may mặc, chia sẻ nhiều năm trước, khi khách cần thanh toán qua ngân hàng thì sẽ giao dịch qua tài khoản của chồng dù bà đứng tên chủ hộ. Mọi giao dịch cần thiết của gia đình thì cũng chỉ qua một tài khoản này. Lúc đó vì nộp thuế khoán hằng tháng nên bà cũng không quan tâm nhiều về việc mở thêm tài khoản ngân hàng hay phải tách bạch riêng giao dịch từ kinh doanh và các khoản tiêu xài cá nhân, gia đình. Nhưng trước dịp tết vừa qua khi được hướng dẫn kê khai thuế theo quy định mới thì bà cũng đăng ký tài khoản của HKD riêng theo đúng tên trên giấy đăng ký HKD. "Cơ quan thuế hướng dẫn thế nào thì tôi làm thế đó. Khi cơ quan thuế hỏi thì mình cứ đưa ra là xong. Thật ra thì HKD của tôi cũng tùy năm thường thì doanh thu chưa vượt khỏi 1 tỉ đồng nên kê khai đóng thuế không quá nhiều", bà nói.

Tương tự, bà Ngọc Thắm, bán hàng tạp hóa tại P.Tân Hưng (TP.HCM), cũng thú nhận trước đó vì chủ yếu bán hàng nhỏ, lẻ, giá trị thấp nên hầu hết là chi tiêu bằng tiền mặt. Thỉnh thoảng có người muốn chuyển khoản thì bà đưa số tài khoản của con trai. Tài khoản của con bà cũng dùng chung cho những chi tiêu cá nhân khác của cả gia đình. Mới đây bà cũng được nghe đến việc tách bạch tài khoản của HKD nên đã đăng ký riêng theo tên mình. Dù vậy, bà cũng giao tài khoản cho con trai quản lý giùm chứ "tôi không rành thủ tục, thao tác gì về ngân hàng, nhất là nói chuyển khoản qua điện thoại lại càng không…".

Một trường hợp khác là bà Nguyễn Thị Bé, chủ một HKD tại khu vực Q.10 cũ (TP.HCM), khi vẫn đóng thuế khoán cũng sử dụng tài khoản cá nhân tên bà cho tất cả mọi khoản thu nhập hay chi tiêu, giao dịch cá nhân. Vì vậy khi cần rà soát gì thì phải tìm lại lịch sử giao dịch, có khi phải ra ngân hàng. Tuy nhiên sang đầu năm 2025, do HKD có ký hợp đồng giao dịch với một số công ty nên các đơn vị yêu cầu phải có tài khoản của HKD đúng tên trên giấy đăng ký thì mới thanh toán được. Chính vì vậy, bà đã làm đơn thay đổi HKD sang tên mình và đồng thời đăng ký luôn tài khoản riêng của HKD…

Lợi cho hộ kinh doanh

Theo chia sẻ của bà Nguyễn Thị Bé, từ khi tách bạch tài khoản HKD với tài khoản cá nhân riêng bà cũng thuận tiện hơn để theo dõi hoạt động kinh doanh. Nhất là từ đầu năm 2026 phải chuyển sang việc tự kê khai và nộp thuế theo doanh thu thực tế bà không cần phải quay cuồng ghi chép ngay mỗi ngày. Bởi hiện nay nhiều khách hàng thanh toán qua ngân hàng nên có khi vài ngày sau bà nhìn vào tài khoản thì sẽ thống kê lại được doanh thu. Hơn nữa, có một số khoản chi liên quan đến hoạt động kinh doanh khi thực hiện thanh toán từ tài khoản HKD thì khi cơ quan thuế yêu cầu giải trình cũng dễ dàng hơn.

"Trước đây mọi khoản tiền nhận được, rồi chi ra của kinh doanh lẫn lộn chung với những khoản cá nhân từ anh chị em, họ hàng, kể cả hiếu hỉ… nên mình phải rà soát mất nhiều thời gian. Rồi có khi để lâu quá cũng quên. Giờ tách bạch hẳn ra thì thấy cũng nhàn. Không còn phải lo lắng những khoản tiền nào vô tài khoản có bị tính là doanh thu bán hàng không như mọi người hay nói", bà Nguyễn Thị Bé cho hay.

Chuyên gia về thuế, luật sư Trần Xoa, Giám đốc Công ty luật Minh Đăng Quang, phân tích: Trước đây theo thói quen và không có quy định nào thì cá nhân, HKD đều sử dụng chung một tài khoản ngân hàng. Điều đó sẽ gây khó khăn, rắc rối cho chính HKD trong quản lý và cũng gây khó cho cơ quan thuế khi cần kiểm tra. Đặc biệt, kể từ đầu năm 2026 khi thực hiện kê khai nộp thuế theo doanh thu thực tế, thì việc tách bạch tài khoản HKD riêng là điều cần thiết. Cơ quan thuế cũng chỉ cần kiểm tra tài khoản HKD khi có vấn đề và chính HKD cũng sẽ dễ dàng giải thích.

Việc tách bạch tài khoản kinh doanh cũng hướng đến việc giao dịch minh bạch và có lợi cho HKD. Thực tế cơ quan thuế cũng có thể yêu cầu giải trình các khoản mục chi phí sau thời gian 3 năm hay 5 năm. Nếu không tách bạch tài khoản kinh doanh riêng thì khó để HKD còn nhớ chi tiết mà giải trình. Khi đó, rủi ro là có thể bị xử phạt truy thu thuế rất nặng. Ngoài ra, thực tế có một số người không tự giác, không tách bạch tài khoản hay sử dụng tài khoản người thân trong hoạt động thì điều này đã đưa chính người thân vào dạng có thể gặp rủi ro sau này.

"Trước đây khi áp dụng chính sách thuế khoán thì có thể nhiều HKD chưa quan tâm đến việc này nhưng từ nay khi chuyển sang hoạt động kê khai và nộp thuế thì phải thực hiện đúng quy định. Hơn nữa, trong luật quản lý thuế từ trước đến nay đều có quy định rõ về mức xử phạt đối với người vi phạm sẽ bị truy thu thuế và xử phạt từ 1 - 3 lần số thuế kê khai thuế. Thậm chí tùy hành vi, nếu số tiền trốn thuế lên trên hơn 100 triệu đồng có thể bị truy cứu hình sự. Vì vậy HKD cần chú ý tuân thủ đúng quy định", luật sư Trần Xoa chia sẻ thêm. 

(Nguồn: Báo thanh niên, cập nhật 03/03/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Theo Dự thảo Nghị định về kê khai, tính thuế và khấu trừ thuế của hộ, cá nhân kinh doanh, Bộ Tài chính đề xuất quy định HKD phải thông báo cho cơ quan thuế toàn bộ số tài khoản liên quan đến sản xuất, kinh doanh. Quy định này khác với việc chỉ khai báo tài khoản nộp thuế điện tử như hiện hành.

Đừng để hóa đơn điện tử trở thành rào cản kinh doanh

Chuyển đổi số không còn là xu hướng – mà là yêu cầu bắt buộc.

Với giải pháp từ Công ty Cổ phần Chữ ký số Vi Na, hộ kinh doanh có thể:

  • Bán hàng nhanh hơn
  • Xuất hóa đơn đúng chuẩn
  • Quản lý minh bạch

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay : https://smartsign.com.vn/san-pham/phan-mem-ban-hang/

Đội ngũ chuyên gia của Vi Na sẵn sàng hỗ trợ cài đặt và hướng dẫn sử dụng chi tiết.

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 19006676 (1000 đ/phút).
Zalo bán hàng/hỗ trợ : 0355.696.676

Cách tính thuế GTGT, thuế TNCN cho hộ kinh doanh 2026 theo Quyết định 3389 khi bỏ thuế khoán.

Ngày 06/10/2025, Bộ Tài chính ban hành Quyết định 3389/QĐ-BTC phê duyệt đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán

Ngày 17/5/2025, Quốc hội thông qua Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.

Nghị quyết 198/2025/QH15 nêu rõ, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01/01/2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế. 

Trước đó, tại Nghị quyết 68-NQ/TW ngày 04/5/2025 của Bộ Chính trị về phát triển kinh tế tư nhân. Bộ Chính trị yêu cầu tập trung quán triệt, thực hiện quyết liệt, đồng bộ, hiệu quả các nội dung. 

Đáng chú ý, tại nhiệm vụ hỗ trợ thực chất, hiệu quả doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh, Bộ Chính trị yêu cầu xóa bỏ hình thức thuế khoán đối với hộ kinh doanh chậm nhất trong năm 2026.

Đồng thời, tại Quyết định 3389/QĐ-BTC cũng nêu rõ mục tiêu cụ thể cần thực hiện trong thời gian sắp tới là đảm bảo hộ kinh doanh áp dụng phương pháp tự khai, tự nộp thuế từ ngày 01/01/2026.

Như vậy, kể từ ngày 01/01/2026, sẽ bỏ thuế khoán đối với hộ kinh doanh, cá nhân kinh doanh.

Theo đó, tại Bảng 2 mô hình quản lý thuế với hộ, cá nhân kinh doanh ban hành kèm theo Quyết định 3389/QĐ-BTC hướng dẫn cách tính thuế hộ kinh doanh 2026 khi bỏ thuế khoán sang kê khai như sau: 


Bỏ thuế khoán: Căn cứ tính thuế đối với hộ kinh doanh thế nào?

Theo Điều 10 Thông tư 40/2021/TT-BTC thì dù có bỏ thuế khoán thì căn cứ tính thuế đối với hộ kinh doanh, cá nhân kinh doanh vẫn dựa trên doanh thu tính thuế và tỷ lệ thuế tính trên doanh thu. Cụ thể: 

- Doanh thu tính thuế

Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, bao gồm cả các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền; các khoản trợ giá, phụ thu, phụ trội, phí thu thêm được hưởng theo quy định; các khoản bồi thường vi phạm hợp đồng, bồi thường khác (chỉ tính vào doanh thu tính thuế TNCN); doanh thu khác mà hộ kinh doanh, cá nhân kinh doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền.

- Tỷ lệ thuế tính trên doanh thu

+ Tỷ lệ thuế tính trên doanh thu gồm tỷ lệ thuế GTGT và tỷ lệ thuế TNCN áp dụng chi tiết đối với từng lĩnh vực, ngành nghề theo hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư 40/2021/TT-BTC.

+ Trường hợp hộ kinh doanh, cá nhân kinh doanh hoạt động nhiều lĩnh vực, ngành nghề thì hộ kinh doanh, cá nhân kinh doanh thực hiện khai và tính thuế theo tỷ lệ thuế tính trên doanh thu áp dụng đối với từng lĩnh vực, ngành nghề. 

Trường hợp hộ kinh doanh, cá nhân kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề hoặc xác định không phù hợp với thực tế kinh doanh thì cơ quan thuế thực hiện ấn định doanh thu tính thuế của từng lĩnh vực, ngành nghề theo quy định của pháp luật về quản lý thuế.( Nguồn : thuvienphapluat.vn)

Nghị định số 211/2025/NĐ-CP về hoạt động mật mã dân sự – Danh mục sản phẩm MMDS mới nhất.

Chính phủ vừa ban hành Nghị định số 211/2025/NĐ-CP quy định về hoạt động mật mã dân sự và sửa đổi, bổ sung một số điều của Nghị định số 15/2020/NĐ-CP quy định xử phạt vi phạm hành chính trong lĩnh vực bưu chính, viễn thông, tần số vô tuyến điện, công nghệ thông tin và giao dịch điện tử. Bổ sung một số điều tại Nghị định số 14/2022/NĐ-CP...

Sổ tay hướng dẫn thực hiện nghĩa vụ thuế dành cho hộ kinh doanh

Trong bối cảnh chuyển đổi số ngành thuế đang diễn ra mạnh mẽ, các hộ kinh doanh cá thể không chỉ cần tập trung phát triển kinh doanh mà còn phải tuân thủ đầy đủ nghĩa vụ thuế theo quy định.

Tuy nhiên, việc tiếp cận quy trình kê khai, nộp thuế điện tử hay hóa đơn điện tử vẫn còn nhiều bỡ ngỡ. Nhằm hỗ trợ cộng đồng, Công ty Cổ phần Chữ ký số Vi Na xin tóm lược các nội dung cốt lõi từ Sổ tay hướng dẫn của Tổng cục Thuế – tài liệu mới nhất, dễ hiểu và thực tế.

1. Hộ kinh doanh cần thực hiện những nghĩa vụ thuế nào?

Theo quy định hiện hành, các nghĩa vụ cơ bản bao gồm:

  • Đăng ký mã số thuế chính xác.

  • Khai thuế đúng định kỳ.

  • Nộp thuế đúng thời hạn quy định.

  • Sử dụng hóa đơn điện tử cho mọi giao dịch phát sinh.

  • Lưu trữ chứng từ kế toán và hóa đơn theo luật định.

Lưu ý: Tùy quy mô, hộ kinh doanh sẽ áp dụng một trong các phương pháp: Thuế khoán, Thuế theo từng lần phát sinh hoặc Thuế theo phương pháp kê khai.

2. Quy trình 4 bước thực hiện nghĩa vụ thuế

Sổ tay hướng dẫn của Vi Na được xây dựng theo quy trình từng bước giúp bạn dễ dàng thực hiện:

Bước
Nội dung
Chi tiết thực hiện

B1
Đăng ký thuế
Tại cơ quan thuế quản lý trực tiếp hoặc hệ thống đăng ký kinh doanh.

B2
Khai thuế
Theo hình thức: Tháng, Quý hoặc từng lần phát sinh.

B3
Nộp thuế
Qua Cổng thông tin Tổng cục Thuế, Ngân hàng hoặc Ví điện tử.

B4
Hóa đơn điện tử
Sử dụng hóa đơn điện tử khi bán hàng/dịch vụ. Xem bảng giá tại đây.

3. Vai trò "vàng" của Chữ ký số trong kê khai thuế

Khi thực hiện thủ tục điện tử, Chữ ký số đóng vai trò là "Chữ ký pháp lý điện tử" giúp:

  • ✅ Ký và gửi tờ khai thuế online nhanh chóng.

  • ✅ Nộp báo cáo thuế không cần đến cơ quan thuế.

  • ✅ Phát hành hóa đơn điện tử hợp lệ 100%.

  • ✅ Tiết kiệm thời gian, bảo mật thông tin tuyệt đối.

4. Giải pháp hỗ trợ toàn diện từ Vi Na (SmartSign)

Chúng tôi cam kết đồng hành cùng hộ kinh doanh trong hành trình chuyển đổi số với các dịch vụ:

  • Cung cấp Chữ ký số chuyên biệt cho Hộ kinh doanh.

  • Hỗ trợ kê khai và nộp thuế điện tử từ A-Z.

  • Tư vấn giải pháp hóa đơn điện tử đúng thông tư, nghị định.

  • Đội ngũ chuyên gia hướng dẫn cài đặt tận nơi, xử lý sự cố 24/7.

5. Tài liệu đính kèm & Liên hệ

👉 TẢI NGAY: File Sổ tay hướng dẫn thực hiện nghĩa vụ thuế

Nếu bạn đang tìm kiếm một lộ trình rõ ràng và công cụ hỗ trợ tin cậy, đừng ngần ngại liên hệ với chúng tôi:

Công ty Cổ phần Chữ ký số Vi Na – Giải pháp đơn giản, an toàn, đúng quy định!

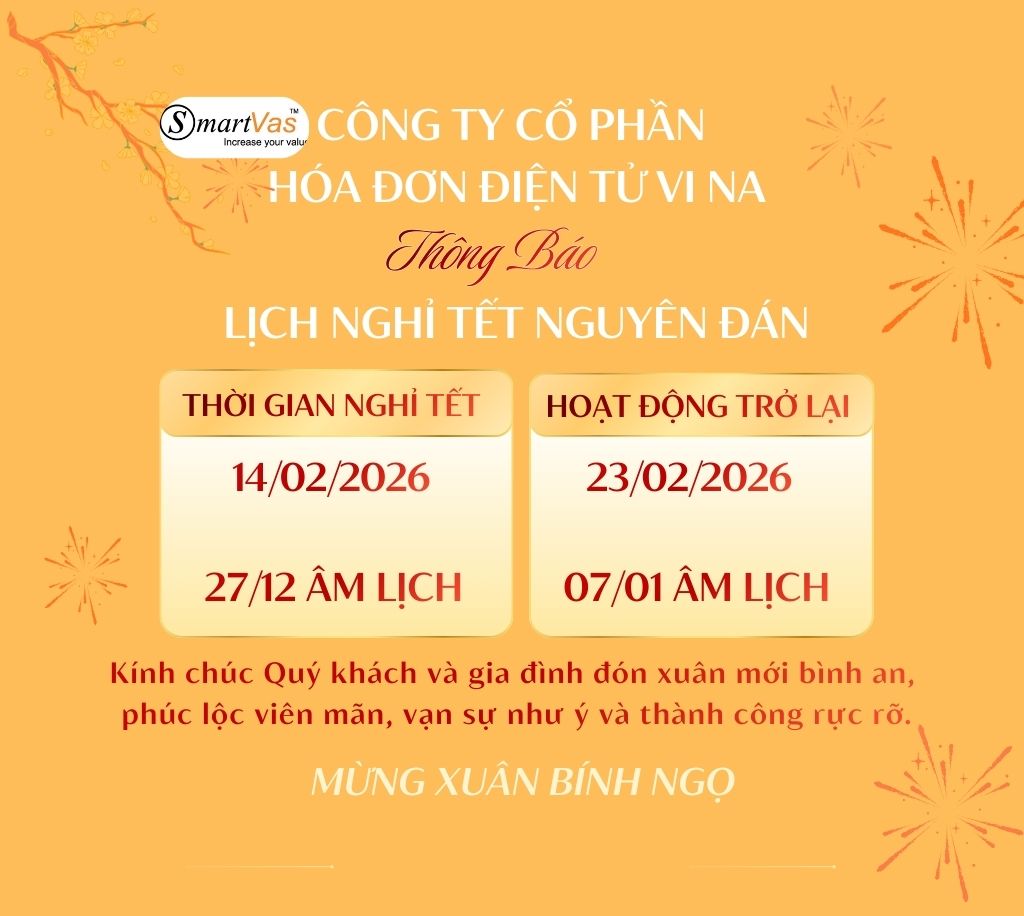
Thông báo lịch nghỉ Tết Nguyên đán Bính Ngọ 2026

Công Ty Cổ Phần Hóa Đơn Điện Tử Vi Na xin gửi lời cảm ơn đến Quý đại lý và quý khách hàng đã luôn tin tưởng lựa chọn và sử dụng dịch vụ của chúng tôi trong suốt thời gian qua. Chúng tôi rất mong sẽ tiếp tục nhận được sự ủng hộ và đồng hành của Quý đại lý và quý khách hàng trong thời gian tới.

Chúng tôi xin trân trọng thông báo tới Quý đại lý và quý khách hàng lịch nghỉ “Tết Nguyên đán Bính Ngọ 2026” như sau:

- Thời gian nghỉ: Từ thứ 7 ngày 14/02/2026 (nhằm ngày 27 tháng Chạp năm Ất Tỵ) đến hết chủ nhật ngày 22/02/2026 (nhằm ngày mùng 6 tháng Giêng năm Bính Ngọ).

- Thời gian làm việc trở lại: từ thứ 2 ngày 23/02/2026 (nhằm ngày mùng 7 tháng Giêng năm Bính Ngọ).

Trong thời gian trên, nếu cần hỗ trợ về dịch vụ Quý khách vui lòng liên hệ tổng đài 19006676 - 19006276.

Thông báo này được áp dụng cho tất cả các văn phòng thuộc Công Ty Cổ Phần Hóa Đơn Điện Tử Vi Na. Kính chúc Quý đại lý và quý khách hàng một năm mới An Khang Thịnh Vượng – Vạn Sự Như Ý!

Xử phạt hành chính lĩnh vực Thuế theo Nghị định 310/2025/NĐ-CP

NHÓM 1:

- Trường hợp vi phạm quy định lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ nhằm mục đích kinh doanh, ghi nhận doanh thu

NHÓM 2:

- Các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu;

- Hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất);

- Xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa

Lưu ý: Mức nêu trên là mức áp dụng cho tổ chức. Cá nhân bị phạt bằng 1/2 mức phạt của tổ chức. Trường hợp vi phạm xảy ra trong cùng một ngày chỉ bị xử phạt 01 lần theo mức cao nhất trong khung (khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP).

Hãy liên hệ Smartvas ngay để đc tư vấn!

Nguồn tham khảo:

  • Nghị định 310/2025/NĐ-CP ngày 02/12/2025 (hiệu lực từ 16/01/2026).
Thưởng Tết Có Tính Thuế TNCN Không? Doanh Nghiệp Cần Lưu Ý Khi Quyết Toán Cuối Năm

Mỗi dịp Tết Nguyên Đán, bên cạnh việc chi trả lương tháng 13 và thưởng Tết cho người lao động, doanh nghiệp đồng thời phải thực hiện kê khai, khấu trừ và quyết toán thuế thu nhập cá nhân (TNCN).

Vậy tiền thưởng Tết có tính thuế TNCN không? Cách tính như thế nào để đúng quy định pháp luật?

Công ty Cổ phần Chữ ký số Vi Na xin gửi đến Quý doanh nghiệp những thông tin quan trọng dưới đây.

1. Cơ sở pháp lý về thuế thu nhập cá nhân

Việc tính và khấu trừ thuế TNCN hiện nay được căn cứ theo:

  • Luật Thuế thu nhập cá nhân (sửa đổi, bổ sung năm 2012)
  • Thông tư 111/2013/TT-BTC hướng dẫn thực hiện Luật Thuế TNCN
  • Công văn 2192/TCT-TNDN ngày 25/7/2017 của Tổng cục Thuế
  • Công văn 1166/TCT-TNDN ngày 21/03/2016 của Tổng cục Thuế

Doanh nghiệp cần tuân thủ đầy đủ các quy định để đảm bảo việc kê khai, khấu trừ và nộp thuế đúng hạn, đúng pháp luật.

2. Thuế thu nhập cá nhân là gì?

Thuế thu nhập cá nhân (TNCN) là khoản thuế mà cá nhân có thu nhập từ tiền lương, tiền công và các nguồn thu khác phải nộp vào ngân sách nhà nước sau khi đã được giảm trừ theo quy định.

Thuế TNCN được áp dụng theo nguyên tắc công bằng, góp phần điều tiết thu nhập và đảm bảo an sinh xã hội.

3. Đối tượng nộp thuế TNCN

Có hai nhóm đối tượng phải nộp thuế TNCN:

✔ Cá nhân cư trú

Phải nộp thuế đối với thu nhập phát sinh trong và ngoài lãnh thổ Việt Nam (không phân biệt nơi trả thu nhập).

✔ Cá nhân không cư trú

Chỉ phải nộp thuế đối với thu nhập phát sinh tại Việt Nam (không phân biệt nơi trả và nơi nhận thu nhập).

4. Doanh nghiệp có bắt buộc phải thưởng Tết không?

Theo Bộ luật Lao động 2019, doanh nghiệp không bắt buộc phải thưởng Tết cho người lao động.

Tiền thưởng được xác định căn cứ vào:

  • Kết quả sản xuất, kinh doanh hằng năm
  • Mức độ hoàn thành công việc của người lao động

Tiền thưởng do người sử dụng lao động quyết định và được công bố công khai theo quy chế thưởng của doanh nghiệp.

5. Thưởng Tết có tính thuế TNCN không?

Theo quy định tại Thông tư 111/2013/TT-BTC, tiền thưởng (bao gồm thưởng Tết và lương tháng 13) thuộc thu nhập chịu thuế TNCN, trừ các khoản thưởng sau:

  • Thưởng kèm danh hiệu được Nhà nước phong tặng
  • Thưởng kèm giải thưởng quốc gia, quốc tế được Nhà nước Việt Nam thừa nhận
  • Thưởng về cải tiến kỹ thuật, sáng chế được cơ quan Nhà nước có thẩm quyền công nhận
  • Thưởng do phát hiện, tố giác hành vi vi phạm pháp luật

Như vậy, nếu tổng thu nhập của người lao động đạt ngưỡng chịu thuế, tiền thưởng Tết vẫn phải tính vào thu nhập chịu thuế để xác định số thuế phải nộp.

6. Cách tính thuế TNCN đối với tiền thưởng Tết

Lưu ý: Khi tính thuế TNCN, tiền thưởng Tết và lương tháng 13 không tách riêng mà được cộng gộp vào tổng thu nhập để tính thuế.

Trường hợp 1: Người lao động ký hợp đồng từ 03 tháng trở lên

Công thức:

Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất

Trong đó:

  • Thu nhập tính thuế = Thu nhập chịu thuế – Các khoản giảm trừ
  • Thu nhập chịu thuế = Tổng thu nhập – Các khoản được miễn

Thuế được áp dụng theo biểu thuế lũy tiến từng phần.

Trường hợp 2: Không ký hợp đồng hoặc ký hợp đồng dưới 03 tháng

Nếu tổng mức chi trả từ 2 triệu đồng/lần trở lên, doanh nghiệp phải khấu trừ 10% trên tổng thu nhập trước khi chi trả cho cá nhân.

7. Doanh nghiệp cần lưu ý gì trong mùa quyết toán thuế?

Cuối năm là thời điểm cao điểm kê khai và quyết toán thuế. Doanh nghiệp cần:

  • Khấu trừ thuế đúng quy định
  • Tổng hợp chính xác thu nhập chịu thuế
  • Lập tờ khai và hồ sơ quyết toán đầy đủ
  • Nộp hồ sơ đúng thời hạn qua hệ thống thuế điện tử

Việc sử dụng chữ ký số hợp lệ là điều kiện bắt buộc khi thực hiện kê khai và nộp hồ sơ thuế trực tuyến.

Vi Na – Giải pháp chữ ký số đồng hành cùng doanh nghiệp trong quyết toán thuế

Công ty Cổ phần Chữ ký số Vi Na cung cấp giải pháp chữ ký số hỗ trợ doanh nghiệp:

  • Ký và nộp tờ khai thuế TNCN điện tử
  • Ký hồ sơ quyết toán thuế nhanh chóng
  • Thực hiện giao dịch điện tử với cơ quan thuế
  • Đảm bảo tính pháp lý và bảo mật dữ liệu

Với hệ thống ổn định, bảo mật cao và đội ngũ hỗ trợ chuyên nghiệp, Vi Na giúp doanh nghiệp tiết kiệm thời gian, hạn chế sai sót và đảm bảo tuân thủ đúng quy định pháp luật.

Trải nghiệm ngay Phần mềm chứng từ khấu trừ thuế TNCN Vi Na – giải pháp lập và quản lý chứng từ khấu trừ thuế TNCN đơn giản, chính xác và tiết kiệm thời gian cho doanh nghiệp.

📞 Quý doanh nghiệp cần tư vấn giải pháp chữ ký số phục vụ kê khai và quyết toán thuế TNCN, vui lòng liên hệ:

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 19006676 (1000 đ/phút).
Zalo bán hàng/hỗ trợ : 0355.696.676